SGK 2015 Yıl Sonu İşlemleri Genel Yazısı
| Türü | Genel Yazı |
|---|---|
| Durumu | yürürlükte |
| Son kontrol | 04.08.2026 |
| Konu | İdari ve Mali İşler |
T.C.
SOSYAL GÜVENLİK KURUMU BAŞKANLIĞI
Strateji Geliştirme Başkanlığı
- Sayı
- 17636183/01006/6579114
- Tarih
- 25/12/2015
- Konu
- 2015 Yıl Sonu İşlemleri
GENEL YAZI
Bütçe giderlerinin gecikmelere mahal verilmeden zamanında gerçekleştirilmesi, yıl sonu işlemlerinin sağlıklı bir şekilde yürütülmesi bakımından, Kurumumuz harcama birimleri ve muhasebe birimlerince yapılacak yılsonu işlemlerine ilişkin açıklamalar aşağıda belirtilmiştir.
I. Harcama birimlerince yapılacak işlemler:
a) Harcama talimatları ve ödeme emri belgelerinin sonuçlandırılması
- – Mal ve hizmet satın alınması ya da diğer harcamalar için düzenlenen harcama talimatları ile ödeme emri belgelerinin sonuçlandırılması ve muhasebe birimlerine gönderilerek ödemelerinin yapılmasının sağlanması, öte yandan gereksiz olan harcama talimatları ve ödeme emri belgelerinin gerekçesi belirtilmek suretiyle iptal edilmesi,
- – Temizlik, taşıma, güvenlik gibi hizmet alımlarına ilişkin son hakedişlerin ve faturaların 31.12.2015 tarihi itibariyle düzenlenmesi sağlanarak, ödeme emri belgeleri ile diğer kanıtlayıcı belgelerin en geç 04.01.2016 tarihi mesai bitimine kadar muhasebe birimlerine gönderilmesi,
- – Sağlık harcama birimlerince sağlık ödemeleri için düzenlenen ödeme emri belgelerinin en geç 31.12.2015 tarihi mesai bitimine kadar tamamlanarak, muhasebe birimlerine gönderilmesi, bu tarihten sonra 2015 yılına ait herhangi bir ödeme emri belgesi düzenlenmemesi,
gerekmektedir.
b) Kurumumuz adına tescili yapılan taşınmazların prim borçlarına mahsubu
Kurumumuz adına tescili yapılan taşınmazların prim borçlarına mahsubu işlemlerinin 5510 sayılı Kanunun Geçici 41 inci maddesine istinaden yayımlanan 27.11.2012 tarih ve B.13.2.SGK.0.65.04.03/61299/1052845 sayılı Genel Yazı çerçevesinde yürütülmesi gerekmekte olup 2015 yılına ait olup da bekleyen bu tür işlemlerin yıl sonuna kadar tamamlanması, ayrıca protokol kapsamında devri yapılan ve üzerine bina inşa edilen gayrimenkullere ilişkin mahsuplaşma işlemlerinin de tamamlanması gerekmektedir. (127 kodlu hesaplarda bekleyen tutarların kapatılması)
c) Yıl sonu taşınır işlemlerinin tamamlanması
- – Taşınır Mal Yönetmeliğine göre, taşınır kayıt ve kontrol yetkilileri tarafından, muhasebe kayıtlarında ilgili stok (150 kodlu hesap) ve maddi duran varlık (253, 254 ve 255 kodlu hesap) hesaplarında izlenen taşınırlardan; aşağıda sayılan hallerde düzenlenen taşınır işlem fişlerinin birer nüshasının, düzenleme tarihini takip eden on gün içinde ve mali yıl sona ermeden muhasebe birimine gönderilmesi zorunlu olup,
- – Kurumumuz ile diğer Kamu kurumları arasında bedelsiz olarak devralma veya devretme,
- – Kurumumuz birimleri arasında devralma veya devretme,
- – Bağış veya hibe olarak alma veya verme,
- – Hurdaya ayırma,
- – Sayım sonucunda fazla veya noksan bulma, fire verme,
işlemleri için oluşturulan taşınır işlem fişlerine ilişkin muhasebe işlem fişlerinin (MİF) kesilerek tamamlanması,
- – Taşınır yıl sonu işlemlerinin, yazımız ekinde yer alan “Taşınır Dönem Sonu İşlemleri” konulu 4 nolu kılavuzda (Ek:1) yer alan açıklamalar doğrultusunda aynı şekilde yapılması,
- – Kılavuzda yer alan açıklamalar doğrultusunda, 150, 253, 254 ve 255 kodlu hesaplar için alınan cetvellerin muhasebe birimi kayıtları ile karşılaştırılması sonucu ortaya çıkan kuruş farkları için, taşınır kayıt kontrol yetkilisi ve harcama yetkilisinin imzasının yer aldığı kuruş farkları cetvelinin (Ek:2) düzenlenerek ilgili muhasebe birimine gönderilmesi,
- – Taşınır işlemlerinin, ilgili muhasebe yetkilisinin yapacağı dönem sonu işlemlerini başlatmadan önce tamamlanması gerektiğinden, bu işlemleri yaparken muhasebe yetkilileri ile birlikte hareket edilmesi,
gerekmektedir.
Muhasebe birimine bağlı tek bir ambarda bile “Taşınır Dönem Sonu” işlemi yapılmaz ise muhasebe yetkilisince yapılacak “Amortisman Ayırma” işlemi ve ardından yapılacak “Dönem Sonu Başlat” işlemi mümkün olmayacağından, yeni yılda yapılacak tüm işlemler bloke edilmiş olacaktır. Bu doğrultuda taşınır kayıt kontrol yetkililerinin dönem sonu işlemlerini 31.12.2015 tarihine kadar tamamlamaları gerekmektedir.
d) Ön ödeme ve mahsup işlemleri
Bilindiği üzere; her mutemet ön ödemelerden harcadığı tutara ilişkin kanıtlayıcı belgeleri, ilgili kanunlarında ayrıca belirtilmemiş olması halinde avanslarda bir ay, kredilerde (Devlet Malzeme Ofisi Avansları) ise üç ay içinde muhasebe yetkilisine vermek ve artan tutarı iade ederek hesabını kapatmakla yükümlüdür.
Avansın verildiği tarihten önceki bir tarihi taşıyan harcama belgeleri avansın mahsubunda kabul edilmez. Mahsup döneminde verilen harcama belgelerinin de, ön ödemenin yapıldığı tarih ile ait olduğu bütçe yılının son günü arasındaki tarihi taşıması gerekir.
Mutemet, işin tamamlanmasından sonra yukarıdaki bir ve üç aylık sürelerin bitimini beklemeden, son harcama tarihini takip eden üç iş günü içinde ön ödeme artığını iade etmek ve süresinde mahsubunu yaparak hesabını kapatmak zorundadır.
Öte yandan mutemetler, mali yılın sonunda avanslarda bir aylık, kredilerde üç aylık sürenin dolmasını beklemeksizin, mahsubunu yapmadıkları harcamalara ait belgeleri muhasebe yetkilisine verip, artan tutarı iade ederek hesabını kapatmakla yükümlüdürler.
Mali yıl sonuna kadar kapatılmayan veya mahsup döneminde mahsup edileceği ilgili idarece bildirilmeyen ön ödeme tutarı, yıl sonunda mutemet adına ilgili hesaba borç kaydedilerek ön ödeme hesabının kapatılması gerekmektedir.
Muhasebe birimine verilen mahsup belgelerinden incelenmesi yıl sonuna kadar tamamlanamayan ön ödeme artıkları mahsup dönemine ödeneği ile birlikte devredilir. Malın teslim alındığı, hizmetin gördürüldüğü veya işin yaptırıldığı, ancak belgelerin mahsup döneminde verileceği, ilgili idare tarafından mali yılın sonuna kadar muhasebe birimine yazılı olarak bildirilen ön ödemeler için de aynı şekilde işlem yapılır. Mahsup döneminde verilen harcama belgelerinin, ön ödemenin yapıldığı tarih ile ait olduğu bütçe yılının son günü arasındaki tarihi taşıması gerekir. Mahsup döneminde de kapatılamayan ön ödeme tutarı, dönem sonunda mutemet adına borç kaydedilerek ön ödeme hesabının kapatılması gerekmektedir.
Yılı bütçesine gider kaydedilmek üzere geçici ve sürekli görev yolluğu ile buna ilişkin diğer giderler karşılığı verilen avanslardan mali yılın sonuna kadar mahsubu yapılamamış olanlar hakkında da yukarıdaki fıkra hükmü uygulanacaktır.
II-Muhasebe birimlerince yapılacak işlemler:
a) Mizanda yer alan bazı hesapların düzeltilmesi
- – 120.02.01.01.10 kodlu Borçlanma Karşılığı Prim Gelirleri Hesabında bekleyen tutarların kapanması için ilgili birimlerle irtibata geçilerek, tebligatların girilmesinin sağlanması,
- – İnşaat ve Emlak Daire Başkanlığı ile yapılacak koordinasyonla 127 kodlu hesaplarda bekleyen tutarların varsa emanetlerde bekleyen karşılıklarının tespiti ile kapatılmasının sağlanması,
- – 140.01.01 ve diğer 140 kodlu hesaplarda bekleyen, fazla ve yersiz ödemeden kaynaklanan Kurum alacaklarının idari takip işlemleri tamamlandıysa hukuki takip için bekletilmeden hukuk servislerine intikal ettirilmesi,
- – Gelir muhasebe birimlerinde bulunan dosyasız kişi borçlarının gider muhasebe birimlerine devredilmesine hazırlık için tespitlerinin yapılması ve listelerinin kesinleştirilmesi,
işlemlerinin en geç 31.12.2015 tarihine kadar tamamlanması gerekmektedir.
b) Ön ödeme ve avans mahsubu
- – Aşağıda verilen avans hesaplarında bekleyen bakiyeler görülmüş olup,
- 160.01.01.04 Geçici Personel Ödemeleri İçin Mutemet Avansları
- 160.01.03.02 Tüketime Yönelik Mal ve Malzeme Alım Avansları
- 160.01.03.03 Yolluk Avansı
- 160.01.03.04 Görev Giderleri Avansları
- 160.01.03.05 Hizmet Alımları Avansları
- 160.01.03.06 Temsil ve Tanıtma Giderleri Avansı
- 160.01.03.07 Men. Mal, Gay. Mad. Hak Alım, Bak.ve Ona. Gid. Avansları
- 160.01.03.08 Gayrimenkul Bakım ve Onarım Giderleri Avansı
- 160.01.05.05 Devlet Hastanelerine Verilen Avanslar
- 160.01.06.01 Mamul Mal Alımları
- 160.02.03.07 Men. Mal, Gay. Mad. Hak Alım, Bak.ve Ona. Gid. Avansları
- 160.02.05.05 Devlet Sos. Güv. Kur. Hane Halkına Yapılan Ödemeler Avansları
- 161.11.03.03 Yurtiçi Geçici Görev Yolluğu Avansı
- 161.12.03.03 Yurtdışı Geçici Görev Yolluğu Avansı
- 161.13.03.03 Yurtiçi Sürekli Görev Yolluğu Avansı
165 kodlu hesabın alt hesaplarındaki bakiyelerin,
2016 yılına geçmeden ilgililerden tahsili ile kapatılması ya da tahsil edilemeyenlerin kişi borcuna çevrilerek kapatılması, (sağlık hizmet sunucularına verilen avanslar, sigortalılara verilen yurtdışı sağlık avansları henüz gidere dönüşmemiş yeni verilen müfettiş avansları hariç)
- – Sağlık birimlerince verilen ve birkaç yıldan beri kapatılmayan, 160.02.05.05 kodlu hesapta izlenen döviz cinsinden verilen avansların kapatılması,
- – 2014 yılında verilen ve 2015 yılına 165 kodlu hesaba alınarak mahsup dönemine devredilen avansların, yıl sonu gelmesine rağmen halen bazı birimlerde kapatılmadığı görülmüş olup, acilen 165 kodlu hesap bakiyelerinin kapatılması,
-161 kodlu hesaplardaki yolluk avanslarının kapattırılması,
işlemlerinin en geç 31.12.2015 tarihine kadar tamamlanması gerekmektedir.
Devlet Malzeme Ofisi Avansları
- – Yukarıda sıralanan avans hesapları içinde yer alan DMO avanslarından; kesin ödemesi yapılmasına rağmen, avans bakiyesi halen kapatılmamış ve DMO tarafından yatırılmış avans artıklarının tahsilatı, MOSİP Online Banka Tahsilatından kontrol edilerek tahsilatı gelmiş veya başka muhasebe biriminde emanete kaydedilmiş ise ilgili muhasebe biriminden söz konusu tahsilat talep edilerek avansın kapatılması, tahsilatı olmayan avans bakiyelerinin ise kişi borcuna çevrilerek kapatılması,
işlemlerinin en geç 31.12.2015 tarihine kadar tamamlanması gerekmektedir.
c) Taşınır işlemleri ve amortisman ayrılması
- – Muhasebe yetkililerince kendilerine gönderilen taşınır işlem fişlerine ilişkin muhasebe işlem fişlerinin muhasebeleştirilmesi,
- – Gelir muhasebe birimlerinde yer alan 150 ya da 253, 254 ve 255 kodlu hesaplardaki bakiyelerin gider muhasebe birimlerine aktarılması için, taşınır kayıt kontrol yetkilerince devir işlemi ile tüm taşınırların ilgili gider saymanlığına bağlı ambarlara aktarılarak bu ambarların kapatılması ve bu ambarlara bağlı tanımlı istek birimi ve yetkililerinin yeni devralan ambarlar üzerinden yeniden tanımlanması,
- – "Dönem Sonu Başlat" işleminden önce ilgili muhasebe birimlerinin 150 ya da 253, 254 ve 255 kodlu hesaplardaki ters bakiye veren kuruş farlılıkları için, taşınır kayıt kontrol yetkilisi ve harcama yetkilisinin imzasıyla gelen kuruş farkları cetvelindeki (Ek:2) tutarlar üzerinden muhasebe birimi adına merkez tarafından otomatik olarak kesilen fişlerin imzalanarak yevmiyeleştirilmesi,
- – Dönem sonu işlemleri menüsü altında yer alan menü içinden amortisman ayırma işleminin gerçekleştirilmesi, (bağlı tüm ambarlarda yapılacak taşınır dönem sonu işlemleri sonrasında tek bir komutla kesilen bir MİF ile)
işlemlerinin 31.12.2015 tarihine kadar tamamlanması gerekmektedir.
d)Emanet hesap bakiyeleri
Tahsilatı yapılıp, emanet hesaplarda bekleyen tutarlar görülmüş olup,
- – 330.01.01 hesapta izlenen geçici teminat olarak tahsil edilen primlerin, kontrol edilerek mahsubunun yapılması ya da manuel olarak prim hesaplarına işlenmiş ise gelire alınarak kapatılması,
- – Prim tahsilatlarının geçici bir süre için izlendiği 333.14.07.01, 333.14.07.02 ve 333.14.07.03 kodlu hesaplardaki bakiyelerin de gelir ve mahsup işlemi ile kapatılması,
- – Diğer emanetlerin araştırılarak mahsubunun yapılması, prim emanetlerinin ilgili kartlara işlenmesi sağlanarak kapatılması veya ilgililere ödenmesi gerekenlerin ödeme işlemlerinin acilen tamamlanması,
- – Gelir muhasebe birimlerince, geçici veya kesin teminat olarak hesaplarda tutulması gereken tutarların, gider muhasebe birimlerine devredilmesine hazırlık için tespitlerinin yapılması ve listelerinin kesinleştirilmesi,
- – Ödenmeyen kayıtlar ekranında bekleyen iadelerin kapatılması,
işlemlerinin en geç 31.12.2015 tarihine kadar tamamlanması gerekmektedir.
e) Saymanlıklar arası işlemlerde bekleyen kayıtlar
- – İcra dairelerinden gelen iadeler ve EFT/Havale iade ekranları kontrol edilerek, bekleyen kayıtların muhasebeleştirilmesi,
- – Başka muhasebe birimi adına tahsil edilip, emanet hesaplarda bekleyen tutarların ilgili muhasebe birimlerine gönderilmesi, gelen tutarların ise kapatılması ve mahsup işlemlerinin en geç 31.12.2015 tarihine kadar tamamlanması gerekmektedir. Ayrıca, 325 kodlu hesap kapatmalarının da bu tarihe kadar tamamlanması,
gerekmektedir.
f) Gelir muhasebe birimleri teminat mektupları hesapları
Gelir muhasebe birimlerinde yer alan teminat mektuplarının izlendiği 910 ve 911 hesaplardaki kayıtlarının gider muhasebe birimlerine devredilmesine hazırlık için tespitlerinin yapılması ve listelerinin kesinleştirilmesi gerekmektedir.
g) Dönem sonu başlat işleminin yapılması
Bütün işlem fişlerine yevmiye numarası alınmasını sağlayan muhasebe birimlerince, daha sonra muhasebe ekranındaki “Dönem Sonu İşlemleri” menüsünden girerek “Dönem Sonu Başlat” butonuna basılarak cari yıl işlemlerinin sonlandırılması gerekmektedir.
Gider muhasebe birimlerinde "Dönem Sonu Başlat" işleminin 04.01.2016 tarihinde 31.12.2015 tarihi baz alınmak suretiyle yapılması planlanmaktadır. Ancak gelir muhasebe birimlerince "Dönem Sonu Başlat" işlemin ne zaman ve ne şekilde yapılacağı ayrıca duyurulacaktır.
Yukarıda açıklaması yapılan tüm işlemlerin belirtilen tarihlere kadar tamamlanması hususunda gereğini arz/rica ederim.
Muhiddin ŞAHİN
Strateji Geliştirme Başkanı
EK:
- Taşınır dönem sonu işlemlerine ilişkin kılavuz (16 sayfa)
- Kuruş farkları cetveli (1 sayfa)
DAĞITIM:
Gereği:
Merkez ve Taşra Teşkilatına
EK:1 — TAŞINIR DÖNEM SONU İŞLEMLERİ
1- GENEL BİLGİLER:
Bilindiği üzere; satın alınan taşınır girişlerine ilişkin olarak düzenlenen Taşınır İşlem Fişleri (TİF), Sosyal Güvenlik Kurumları Harcama Belgeleri Yönetmeliği hükmü ve bu konudaki diğer düzenlemeler gereğince, malzeme bedellerinin ödenmesine ilişkin ödeme emri belgesi ekine bağlanmak zorundadır. Muhasebe birimi ise, söz konusu malzemelerin muhasebe kayıtlarında ilgili hesaplara kaydını bu TİF'e dayanarak yapar.
1.1. Taşınır Kayıt Kontrol Yetkililerince Genel Olarak Yapılan İşlemler:
Taşınır kayıt ve kontrol yetkilileri tarafından, kamu idarelerinin muhasebe kayıtlarında ilgili stok (150) ve maddi duran varlık (253,254 ve 255) hesaplarında izlenen taşınırlardan; aşağıda sayılan hallerde düzenlenen TİF'lerin birer nüshasının, düzenleme tarihini takip eden on gün içinde ve her durumda mali yıl sona ermeden önce muhasebe birimine gönderilmesi zorunludur.
- 1- Satın alma suretiyle edinilenlerin giriş işlemleri ile değer artırıcı harcamalar için düzenlenen TİF'lerin bir nüshası ödeme emri belgesi ekinde, muhasebe birimine gönderilir.
- 2- Diğer şekillerde edinilen taşınırların girişleri ve maddi duran varlık hesaplarında izlenen taşınırların çıkışları için düzenlenen Taşınır İşlem Fişlerinin birer nüshasının en geç on gün içinde (derhal olması tavsiye edilir) ve her durumda mali yıl sona ermeden önce muhasebe birimine gönderilmesi zorunludur.
Bunlar;
- – Kamu idareleri arasında bedelsiz olarak devir alma veya verme,
- – Kamu idaresinin birimleri arasında devir alma veya verme,
- – Bağış veya hibe olarak alma veya verme,
- – Hurdaya ayırma,
- – Sayım sonucunda fazla veya noksan bulma, fire verme.
- 3- Öte yandan; aynı muhasebe biriminden hizmet alan harcama birimleri ambarları arasındaki devir çıkış ve giriş işlemlerinde ise devir çıkış ve devir giriş TİF'i oluşurken, bunlar için muhasebe biriminde Muhasebe İşlem Fişi (MİF) kesilmeyeceğinden, (çünkü muhasebe biriminde bu taşınırın kaydı zaten mevcut olduğundan) muhasebe birimine gönderilme işlemi yapılmaz.
1.2. Muhasebe Yetkililerince Yapılan İşlemler:
- 1- Muhasebe yetkilileri, taşınır giriş ve çıkış işlemlerine ilişkin olarak kendilerine gönderilen Taşınır İşlem Fişlerini bekletmeksizin Muhasebe İşlem Fişlerini muhasebeleştirerek (II nci düzey detay kodu itibarıyla) ilgili hesaplara kaydeder.
2- Amortisman İşlemleri:
Tabii olduğumuz Genel Yönetim Muhasebe Yönetmeliği hükümlerine göre; bilançoda yer alan maddi duran varlıkların maliyetlerini, bunlardan yararlanılan dönemlere dağıtmak amacıyla, her dönem ayrılan amortismanların birikmiş tutarlarının bilançoda ayrıca gösterilmesi gerekir. Anılan Yönetmeliğin 27 inci maddesinde, kamu idarelerince muhasebe sistemine dahil edilen maddi duran varlıklardan hangilerinin amortisman ve tükenme payına tabi tutulacağının ve bunlara ilişkin esas ve usuller ile uygulanacak amortisman ve tükenme payının süre, yöntem ve oranlarının duran varlık çeşitlerine göre Maliye Bakanlığınca belirleneceği ifade edilmektedir. Maliye Bakanlığınca hangi taşınır için hangi süre ve oranlarda amortisman uygulanacağına dair bu belirleme 10 Ocak 2008 tarihli ve 26752 sayılı Resmi Gazetede Yayımlanan “Genel Yönetim Muhasebe Yönetmeliği Genel Tebliği (Sayı-1) ile düzenlenmiştir.
MOSİP Sisteminde amortisman ayırma işlemi; muhasebe biriminde ve dönem sonu işlemleri menüsü altında yer alan bir menü ve içinde yer alan ekran üzerinden gerçekleştirilecektir. Muhasebe birimine bağlı tüm ambarlarda yapılacak Taşınır Dönem Sonu İşlemleri sonrasında tek bir komutla kesilen bir MİF ile bu işlem yapılacaktır. (Yeniden değerleme işlemi bu yıl yapılmayacaktır.)
TİF'lerde yer alan bilgiler ilgili maddi duran varlığa ilişkin deftere her bir taşınır itibariyle kaydedilmektedir. TİF'ler, yukarıdaki bentlerde açıklandığı şekilde muhasebe birimlerine gönderilmekte olduğundan, bu bilgiler sistem tarafından TİF'lerden alınarak aynen “Duran Varlıklar Amortisman ve Yeniden Değerleme Defteri”ne de kaydedilmekte, taşınırların amortismana tabi bilgileri bu TİF'lerle oluşan defter yada ambar depo bilgilerinden alınarak amortismana tabi tutulmaktadır. Birikmiş amortismanlar her bir taşınır sicil bazında hesaplanmakta ve amortisman defterinde taşınırların edinim bedelleri, amortisman tutarları ve net değerleri gösterilmektedir. Taşınırların sicil bazında depodaki değerleri ise depoya giriş bedelleri ile gözükmeye devam etmektedir. Yukarıda zikredilen Tebliğe göre taşınırlardan edinim bedelleri belirli bir limitin altında olanlara % 100 oranında amortisman uygulanması yapılacak olup, bunlar muhasebe biriminde amortisman işlemi yapıldıktan sonra amortisman defterinde net değer olarak 0,01 kuruş iz bedele düşmüş olacaktır.
2- TAŞINIRLARIN YILSONU SAYIMI, SAYIM ÖNCESİ VE SONRASI YAPILACAK İŞLEMLER:
Bilindiği üzere, harcama birimlerine ait taşınırların sayımı; taşınır kayıt kontrol yetkililerinin görevlerinden ayrılmalarında, harcama yetkilisinin gerekli gördüğü durum ve zamanlarda ve yılsonlarında yapılır.
Sayım İşlemine başlamadan önce ve sayımda yapılacak işlemler aşağıda açıklanmıştır:
2.1. Dönem sonu işlemlerinin yapılmasından önce dikkat edilmesi gereken hususlar;
- 1- Harcama birimlerinde taşınır mal satın alınmasına ilişkin tüm işlemler sonlandırılmalı, harcama talimatlarına bağlanmış işlemler için TİF'ler düzenlenip, ardından ÖEB kesilmeli ve muhasebe biriminde muhasebeleştirilmelidir.
- 2- Öncelikle kullanım imkanı kalmayan taşınırlar tespit edilmeli ve bunlar tasfiye edilmelidir.
- 3- Kullanılabilir durumda olan taşınırlardan harcama biriminde ihtiyaç duyulmayan (ihtiyaç fazlası olan) taşınırlar ihtiyacı olan başka harcama birimlerine karşılıklı talep yapılmak suretiyle göre derhal devredilmelidir.
- 4- Bir harcama birimine bağlı ambar sayısının en aza indirilmesi esas olup, açılmasına rağmen faal olarak çalışmayan ambarların içindeki malzemeleri diğer etkin ambara devrederek kapatılmaları ve pasif duruma getirilmeleri gerekir. Zira bu türden bir ambarda bir adet malzeme bile olsa bu ambar için de Dönem Sonu İşlemleri yapılması gerekir.
- 5- TKK Yetkilileri, devir giriş ve çıkış işlemleri ekranında devir giriş ve çıkışına ilişkin tüm kayıtlara işlem yaparak devir işlemlerine ilişkin TİF'leri kesmeleri gerekmektedir. Farklı saymanlıkra bağlı ambarlar arası devirlerde ayrıca muhasebeye gönder işlemini de tamamlamalıdırlar.
- 6- Taşınır İşlemlerine (tüketime verme, devir giriş ve çıkış işlemlerine vb.) ilişkin Muhasebe Biriminde bekleyen MİF'lerin öncelikle muhasebeleştirilerek bu ekrandaki kayıtlar temizlenmelidir.
- 7- Ambar bazında Sayım Kurulu oluşturulmalı ve aşağıdaki hususlar dikkate alınarak sayıma başlanmalıdır.
- a) Hesap dönemi sonlarında yapılacak sayımlar (yıl sonu sayımları) sayım kurulları tarafından yapılmalıdır.
- b) Taşınır sayımları, harcama yetkilisince, kendisinin veya görevlendireceği bir kişinin başkanlığında taşınır kayıt ve kontrol yetkilisinin de katılımıyla, en az üç kişiden oluşturulan Sayım Kurulu tarafından yapılır.
- c) Taşınır kayıt ve kontrol yetkilisi kurulun üyesidir. İhtisas gerektiren taşınırların sayımında, sayım kurullarına ihtiyaca göre yeterli sayıda işin uzmanı personel görevlendirilmesi mümkündür.
- e) Taşınır Mal Yönetmeliğine göre Sayım kurullarınca sayım işlemlerine başlanmadan önce kayıtların belgelerine uygun olarak yapılıp yapılmadığını kontrol edilmeli ve kayıtların belgelerine uygunluğu görüldükten sonra sayım işlemlerine başlanmalıdır. Bu kontrol sırasında belgesi bulunduğu halde kayıtlara alınmadığı tespit edilen belgelerin kayıtlara alınması sağlanmalıdır.
- f) Sayım kurulları, taşınırların sayım yapılırken kaybolmaması ve zarar görmemesi için gerekli güvenlik önlemlerini almakla görevlidirler. Sayım kurullarınca gerekli önlemlerin alınmaması sonucunda meydana gelen kayıp ve noksanlıklardan sayım kurulunun sorumlu olduğu açıkça belirtilmemiş olmakla birlikte, maddede geçen “...görev ve sorumluluğu altındadır” ifadesinden, sayım kurulunun sorumlu olacağı sonucu çıkarılabilecektir.
- d) Kullanımda ve ambarda olan taşınırlar, oluşturulacak sayım kurullarınca hesaplara göre (150, 253,254 ve 255) ayrı ayrı (kurşun kalem, silgi, tükenmez kalem gibi) sayılarak manuel olarak düzenlenecek bir tutanakla sayım fazlaları ya da noksanları belirlenmelidir.
- 8- Sayım sonuçlarının kesinlik kazanmasından sonra;
- a) Eksik çıkan taşınırlarla ilgili olarak kasıt, kusur, ihmal veya tedbirsizlik olup olmadığı araştırılmalı, sonuçlar ayrı bir tutanakta belirtilmelidir. Sayım kurulu gerekli görür ise durumu harcama yetkilisine bildirerek sorumluların belirlenmesini isteyebilir,
- b) Kayıttan düşecek taşınır için ilgili mevzuatınca belirlenen yetki çerçevesinde harcama yetkilisi veya üst yöneticiden onay alınmalıdır. Sorumluluk; TKKY, başka bir personel, yada bir kişiye bağlı olmayan sebeplere bağlanabilir. Sorumluluk bir kişide belirlenirse bu kişi üzerine, kişi belirlenmez ise harcama birimi üzerine sayım noksanına ilişkin TİF düzenlettirilerek çıkış kayıtları yaptırılır ve muhasebe birimine gönderilerek MİF kesilmesi ve yevmiyeleştirilmesi sağlanır. Böylece taşınır ve muhasebe kayıtlarının fiili durumla uygunluğu sağlanır.
- c) Eksik çıkan taşınırlar ile fire nedeniyle eksik çıktığına karar verilen taşınırlar için, Taşınır Mal Yönetmeliğin 27 nci maddesi gereğince düzenlenmesi gereken Kayıttan Düşme Teklif ve Onay Tutanağı, MOSİP ekranındaki eksik girilen malzemeler için otomatik olarak düzenlenir.
- d) Fazla çıkan taşınırlar için, MOSİP ekranından fazla girilen malzemeler için otomatik olarak TİF düzenlenir. İlgili TİF muhasebe birimine gönderilerek MİF kesilmesi ve yevmiyeleştirilmesi sağlanır. Böylece taşınır ve muhasebe kayıtlarının fiili durumla uygunluğu sağlanır.
- e) Yukarıda da bahsedildiği üzere; taşınır ve muhasebe kayıtlarının fiili duruma uygunluğunu sağlamak amacıyla giriş ve çıkış işlemlerine (sayım noksanı veya fazlasına) ilişkin olarak düzenlettirilen TİF'lerin bir nüshasının muhasebe birimine gönderilmesi ve muhasebe kayıtlarında ilgili hesaplara kaydedilmesi sağlanmalıdır. Bu işlem çok önemlidir. Bu yapılmaz ise sayım sonuçlandırılamaz. Sayım işlemi bitirilemez ve sayım tutanağı oluşturulamaz.
- f) Sayım sonuçlarına göre kesilmesi gereken TİF'ler ve MİF'ler kesildikten sonra, sayımı bitir işlemi yapılır ve sayım tutanağı sistem tarafından oluşturulur. Sayım tutanağı yazdırılarak ilgililerce imzalanır.
- g) Taşınır Sayım ve Döküm Cetveli düzenlenir ve sayım kurulu ile taşınır kayıt ve kontrol yetkilisi tarafından imzalanır.
2.2. MOSİP Taşınır Mal Modülü Üzerinden Yapılacak Dönem Sonu İşlemleri:
Fiili sayım işlemleri tamamlandıktan sonra bulunan sonuçların sisteme aktarılarak sayım işlemlerinin kayıt altına alınması ve ilgili tutanakların oluşturulması ve TİF'lerin kesilmesi sağlanır.
Sayıma ilişkin kayıt işlemlerinin, MOSİP Taşınır Mal Modülü üzerinde yer alan Dönem Sonlandırma İşlemleri menüsünden işlem yapılmak suretiyle aşağıda yapılan açıklamalar ve örnekler doğrultusunda yapılması gerekmektedir.
Dönem sonu işlemlerine başlamadan önce zimmetli taşınırları zimmet iadesi ile depoya almak gerekmez.
MOSİP İşlem Aşamaları:
- 1- Taşınır Kayıt Kontrol Yetkilisi olarak Dönem Sonlandırma İşlemleri menüsünden giriş yapılır. Dönem Sonu Başlatma alt menüsüne girilir. Açılan ekranda Dönem Sonlandırma İşlemine Başla tuşuna basılır.
Sayım Tutanağı alt menüsünde bir satırda sayım tutanağı kaydı oluşur.
Kaynak ekran örnekleri — PDF sayfa 9
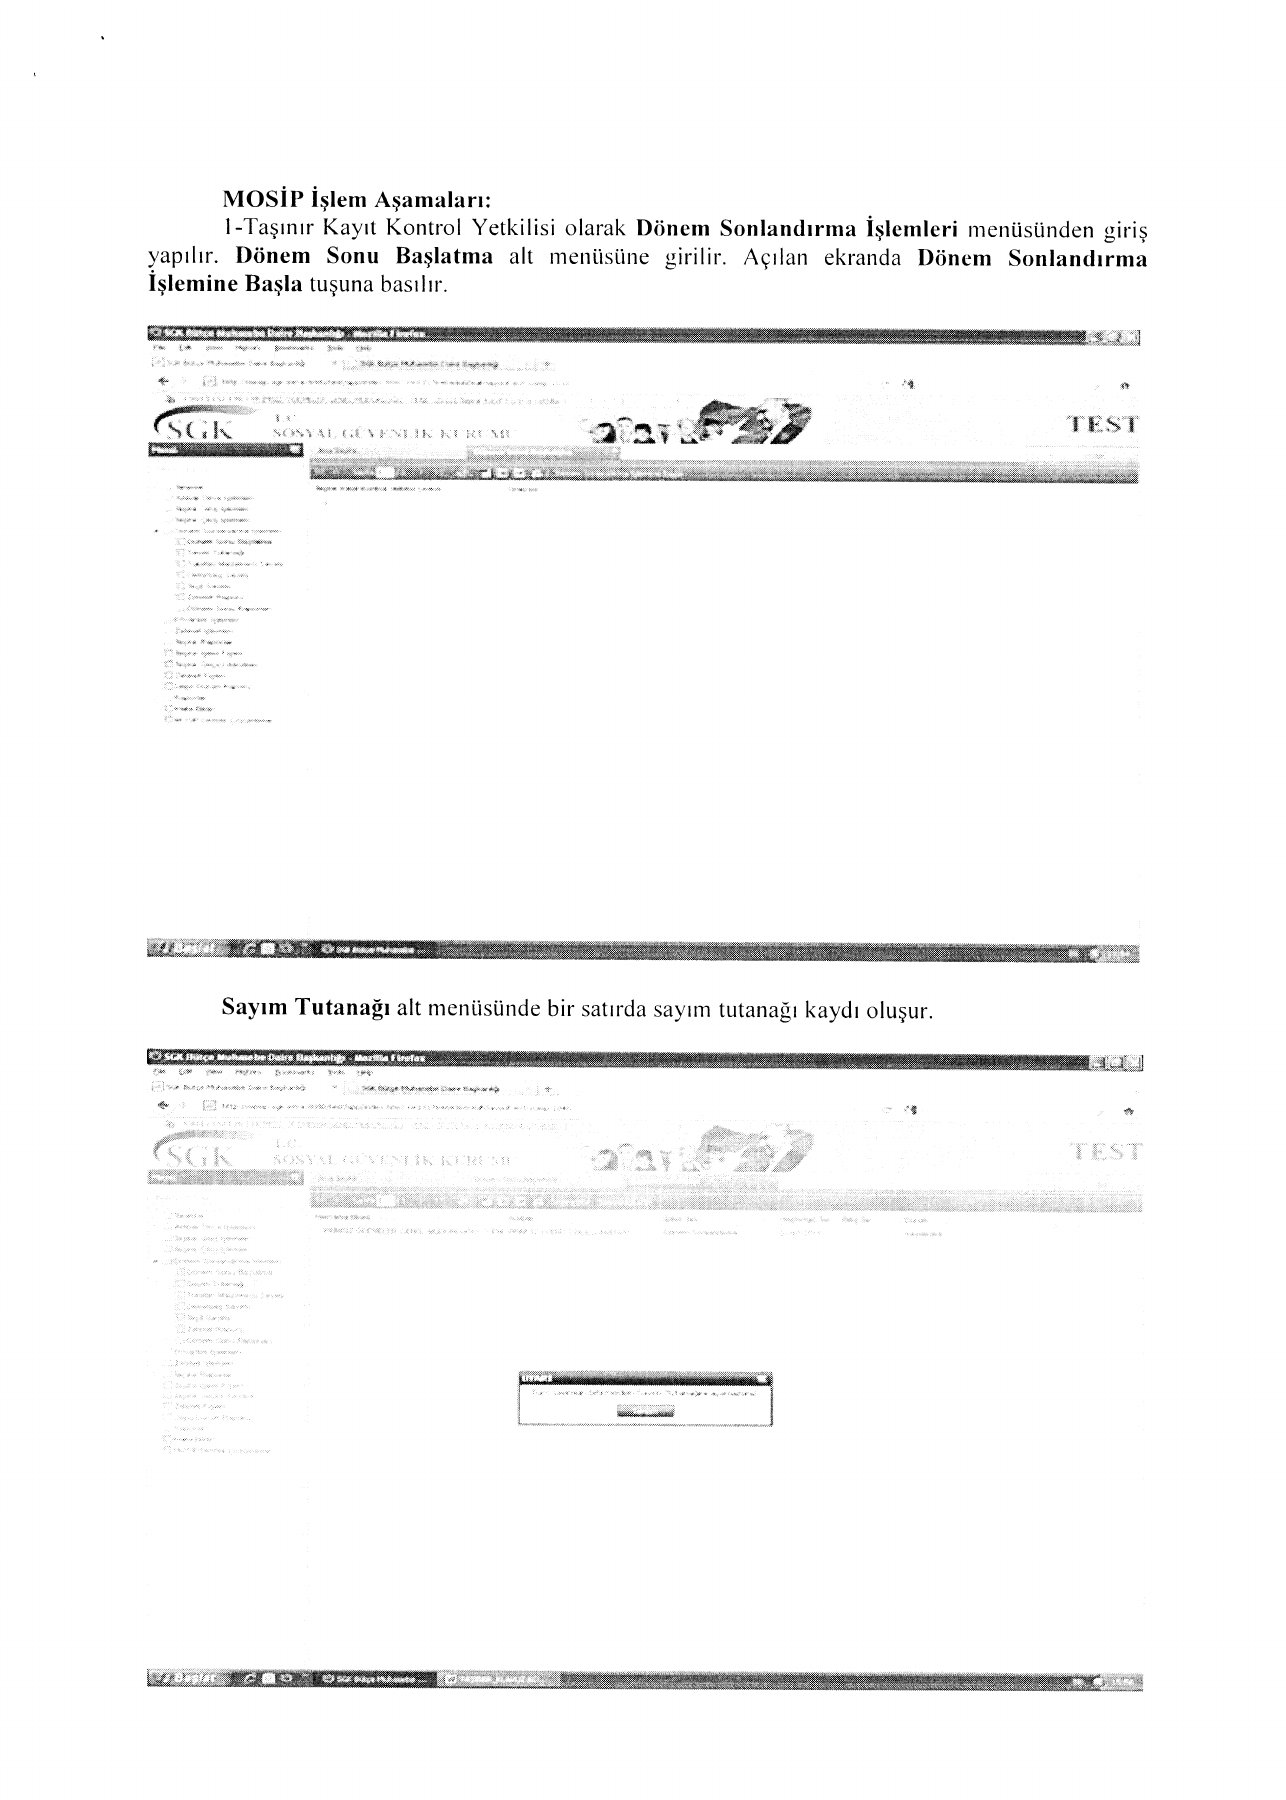
Ekran örnekleri kaynak taramadaki çözünürlükle korunmuştur. PDF’de aç
Bundan sonra Tüketim Malzemesi, Demirbaş ve Taşıt sayımları sırasıyla yapılır.
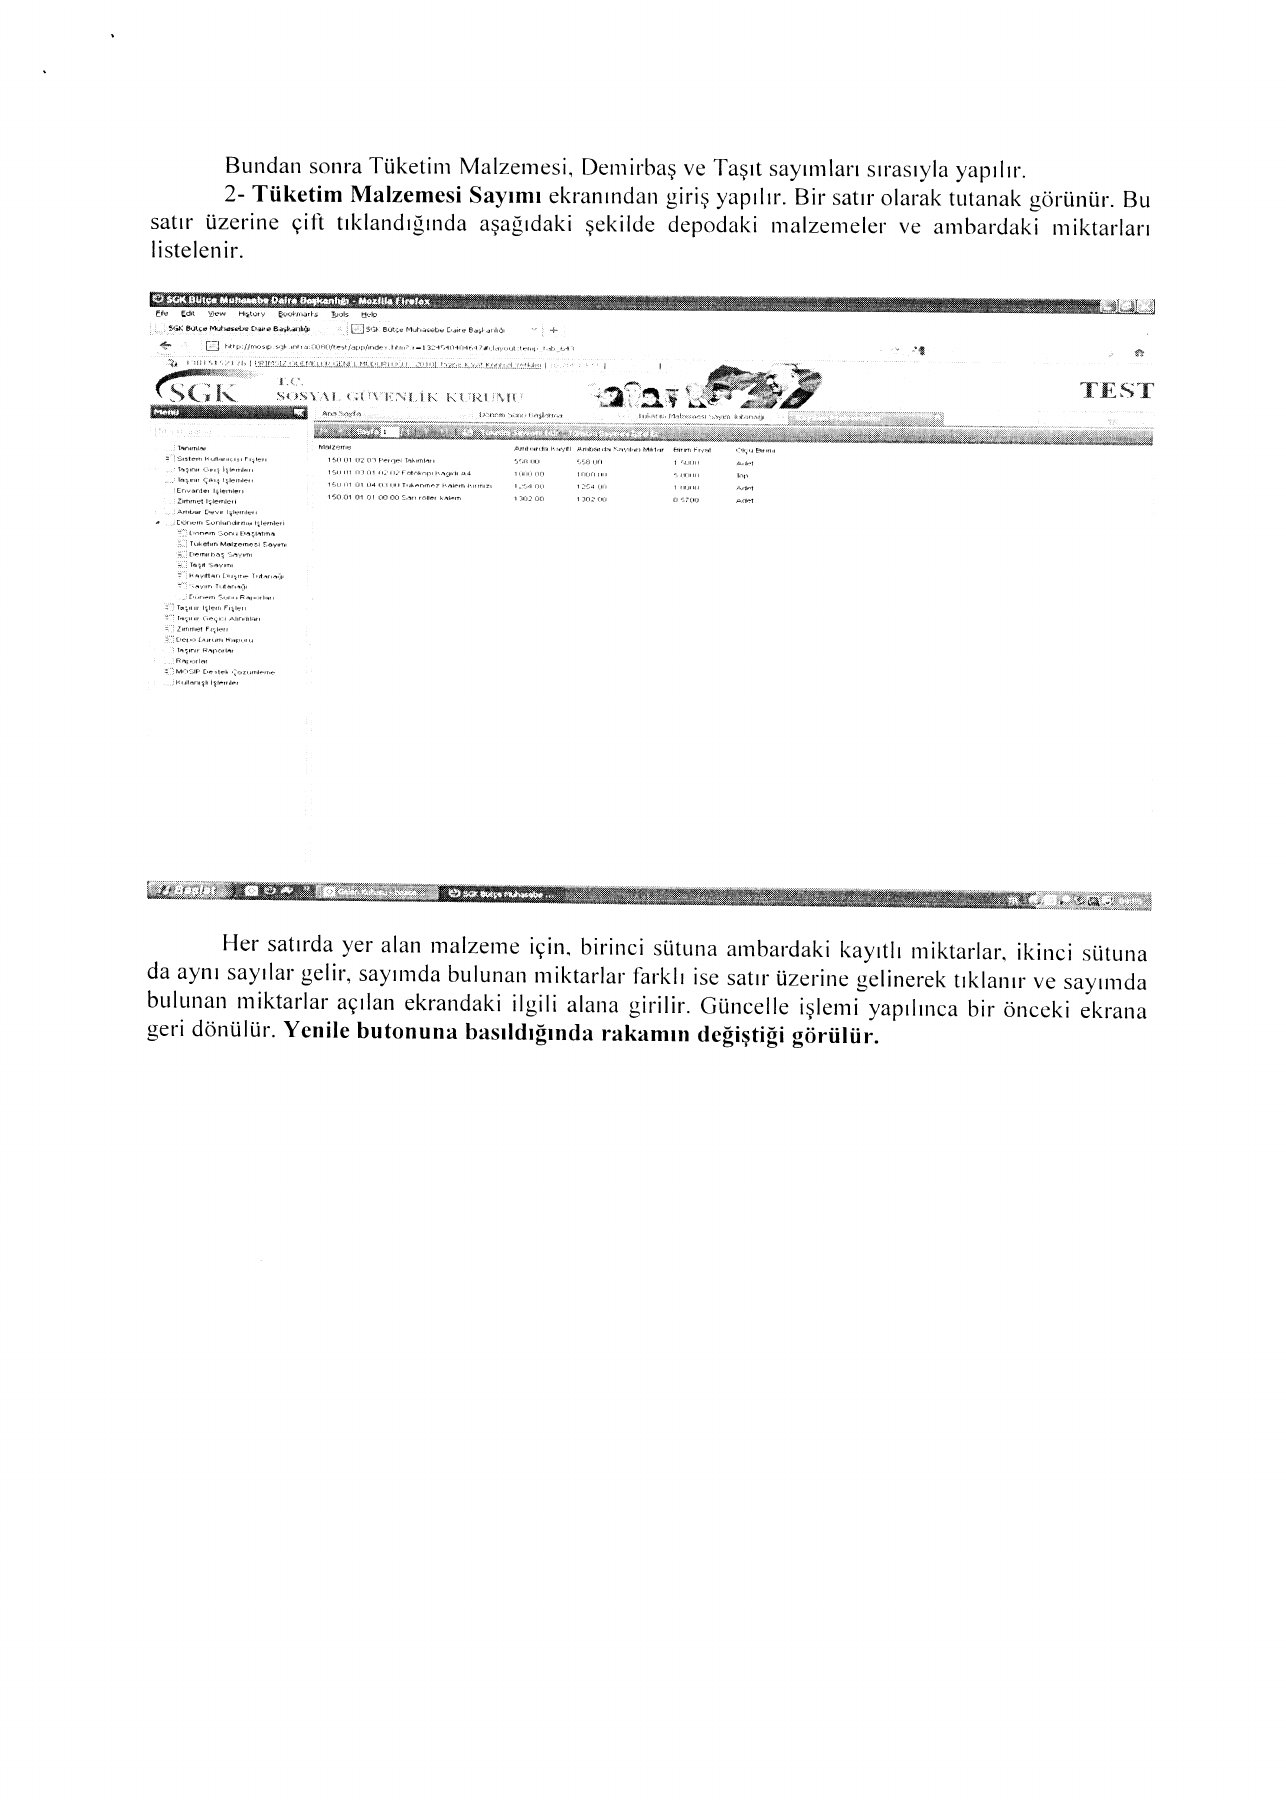
2- Tüketim Malzemesi Sayımı ekranından giriş yapılır. Bir satır olarak tutanak görünür. Bu satır üzerine çift tıklandığında aşağıdaki şekilde depodaki malzemeler ve ambardaki miktarları listelenir.
Her satırda yer alan malzeme için, birinci sütuna ambardaki kayıtlı miktarlar, ikinci sütuna da aynı sayılar gelir, sayımda bulunan miktarlar farklı ise satır üzerine gelinerek tıklanır ve sayımda bulunan miktarlar açılan ekrandaki ilgili alana girilir. Güncelle işlemi yapılınca bir önceki ekrana geri dönülür. Yenile butonuna basıldığında rakamın değiştiği görülür.
Kaynak ekran örnekleri — PDF sayfa 10
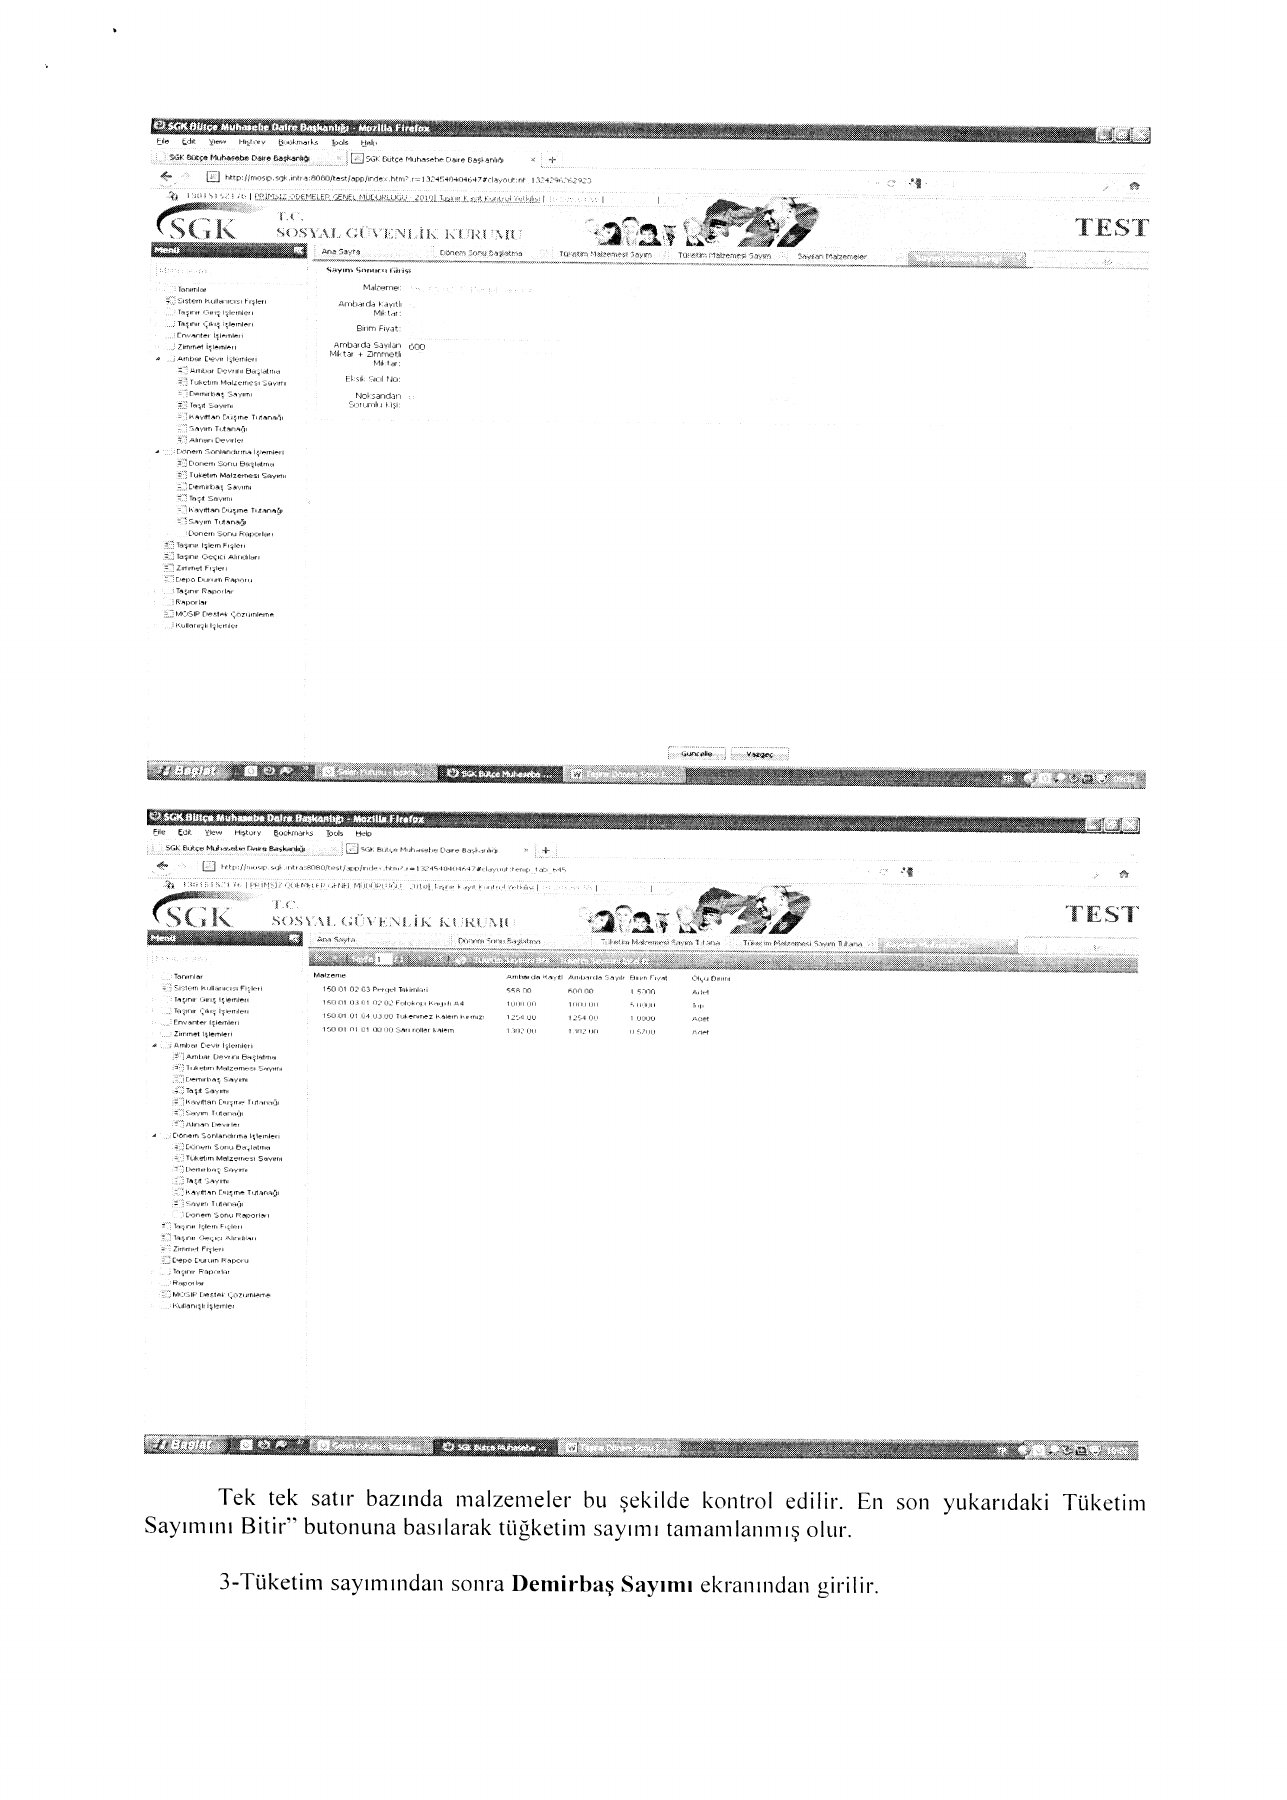
Tek tek satır bazında malzemeler bu şekilde kontrol edilir. En son yukarıdaki Tüketim Sayımını Bitir” butonuna basılarak tüğketim sayımı tamamlanmış olur.
Kaynak ekran örnekleri — PDF sayfa 11
- 3- Tüketim sayımından sonra Demirbaş Sayımı ekranından girilir.
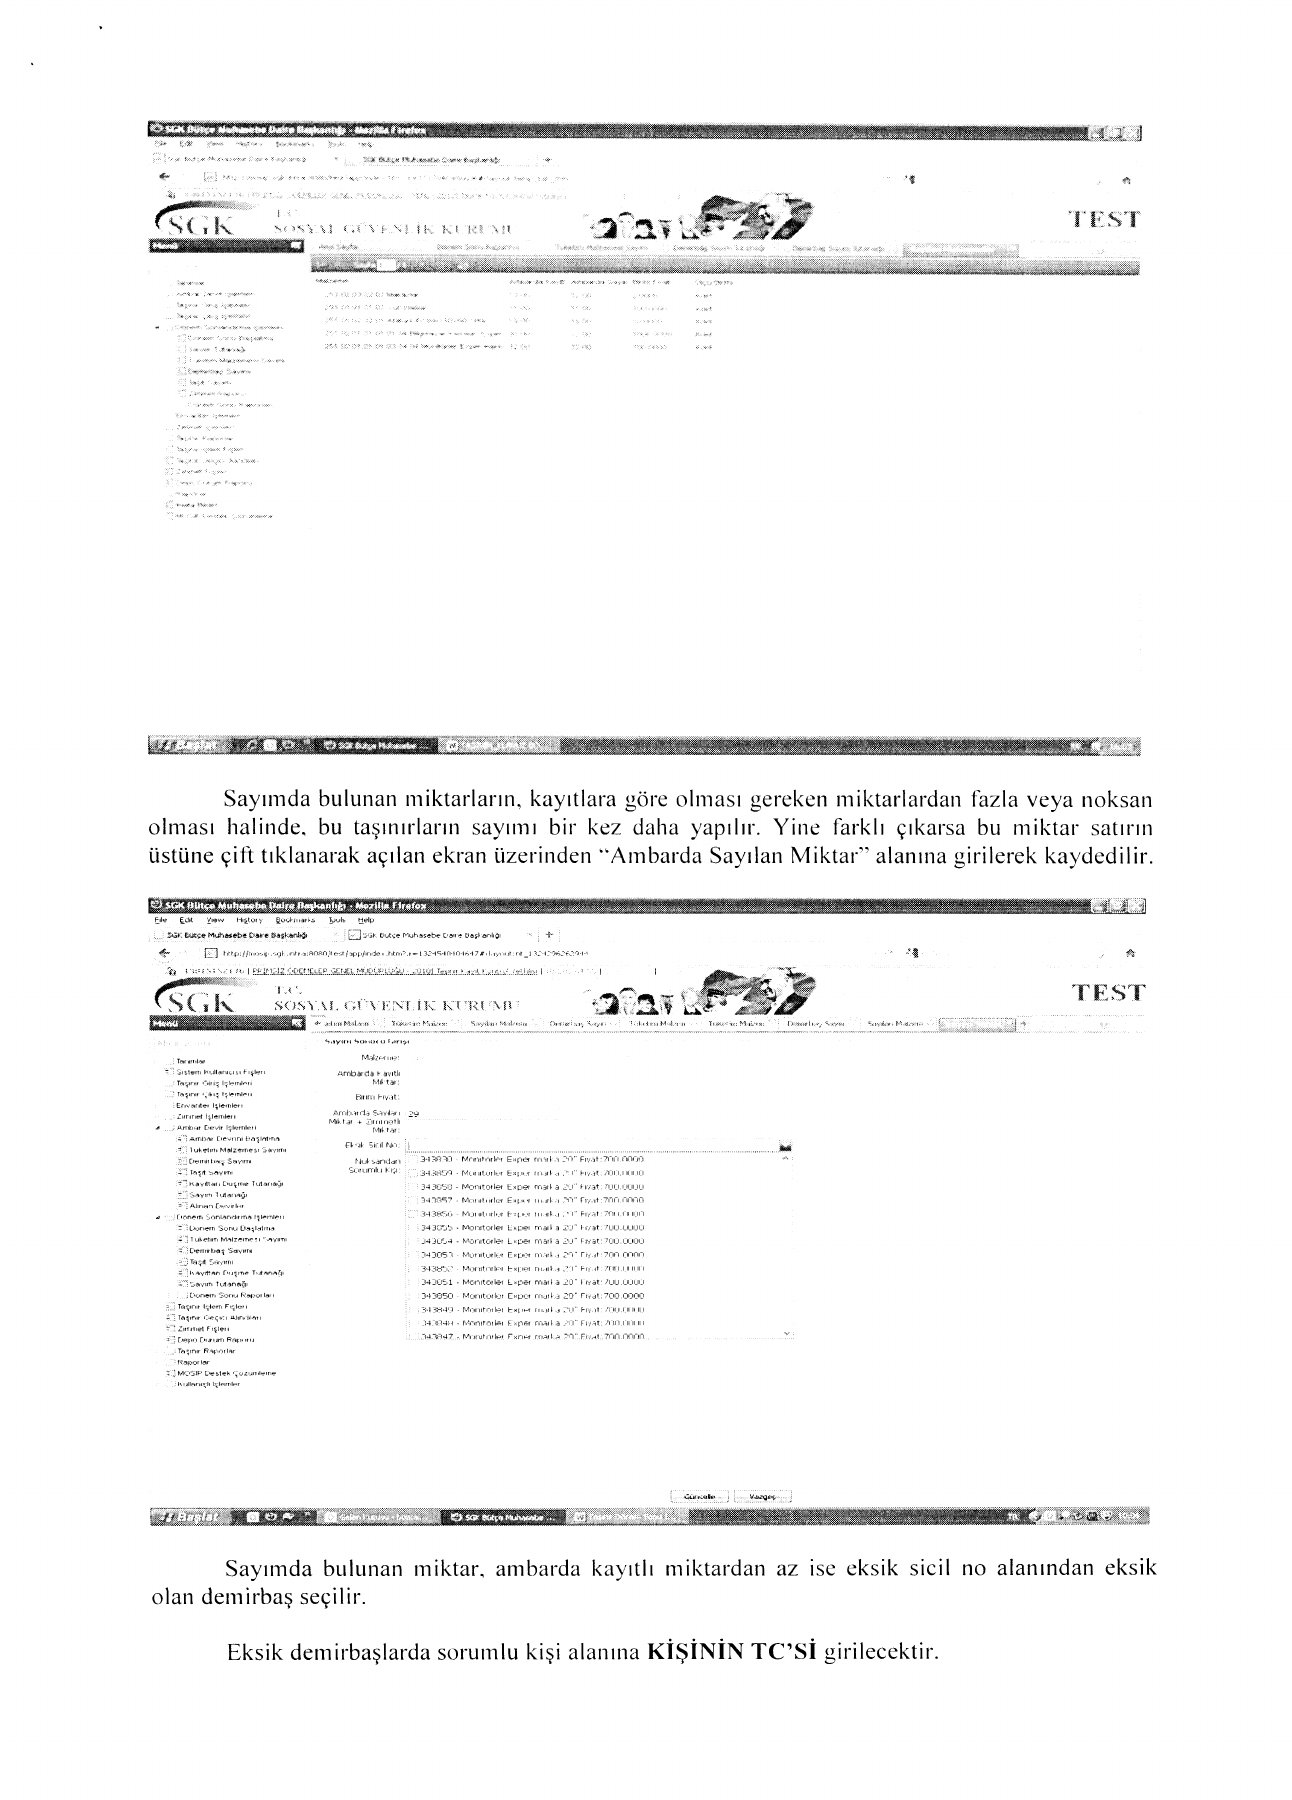
Sayımda bulunan miktarların, kayıtlara göre olması gereken miktarlardan fazla veya noksan olması halinde, bu taşınırların sayımı bir kez daha yapılır. Yine farklı çıkarsa bu miktar satırın üstüne çift tıklanarak açılan ekran üzerinden “Ambarda Sayılan Miktar” alanına girilerek kaydedilir.
Sayımda bulunan miktar, ambarda kayıtlı miktardan az ise eksik sicil no alanından eksik olan demirbaş seçilir.
Eksik demirbaşlarda sorumlu kişi alanına KİŞİNİN TC’Sİ girilecektir.
Kaynak ekran örnekleri — PDF sayfa 12
Bu aşamadan önce eksiklikten sorumlu kişinin (TKKY veya başka bir kişi) harcama yetkilisi yada üst yönetici tarafından belirlenmiş olması gerekir.
Harcama yetkilisinin takdiri ile sorumlu gerçek kişi seçilmeyip, genel sorumluluğa karar verilirse, bu alana HARCAMA BİRİMİ ifadesi yazılır.
Eksik olan her bir demirbaş için ayrı bir kayıttan düşme tutanağı oluşur. Sorumluluk durumu bu tutanakta gözükür. Harcama birimi seçildiği durumda eksik demirbaş sayım noksanı hesabı (197) yerine, gider hesabına (630) verilerek taşınır kayıtlardan düşülmüş olur.
Sayımda bulunan tutar aynı ya da fazla olarak girildiğinde ise, eksik sicil no alanı pasif olur ve bu alana giriş yapılamaz. Sonra güncelle butonuna basılır.
Ardından Demirbaş sayımına diğer malzemeler ile devam edilir. Tüm demirbaş sayımları girildikten sonra Demirbaş sayımını bitir butonuna basılır.
- 4- Sonra Taşıt Sayımı ekranından girilip, demirbaşlarda olduğu gibi işlem yapılır.
- 5- İptal gerekirse; En son yapılacak sayım tutanağı onayına kadar bu sayımları yandaki iptal butonu ile iptal etme imkanı bulunmaktadır. (Taki sayımlara ilişkin TİF'ler için Muhasebede kesilen MİF'lerin yevmiye numarası almasına kadar yapılan işlemler her aşamada iptallerle ilk durumuna getirilebilir.)
- 6- Sayımların hepsi tamamlandığında, Sayım Tutanağı alt menüsünden giriş yapılır.
Aşağıdaki ekran açılır. Sayımı Bitir sekmesine tıklanır. Ardından satır üzerine gelinerek çift tıklanır.
Kaynak ekran örnekleri — PDF sayfa 13
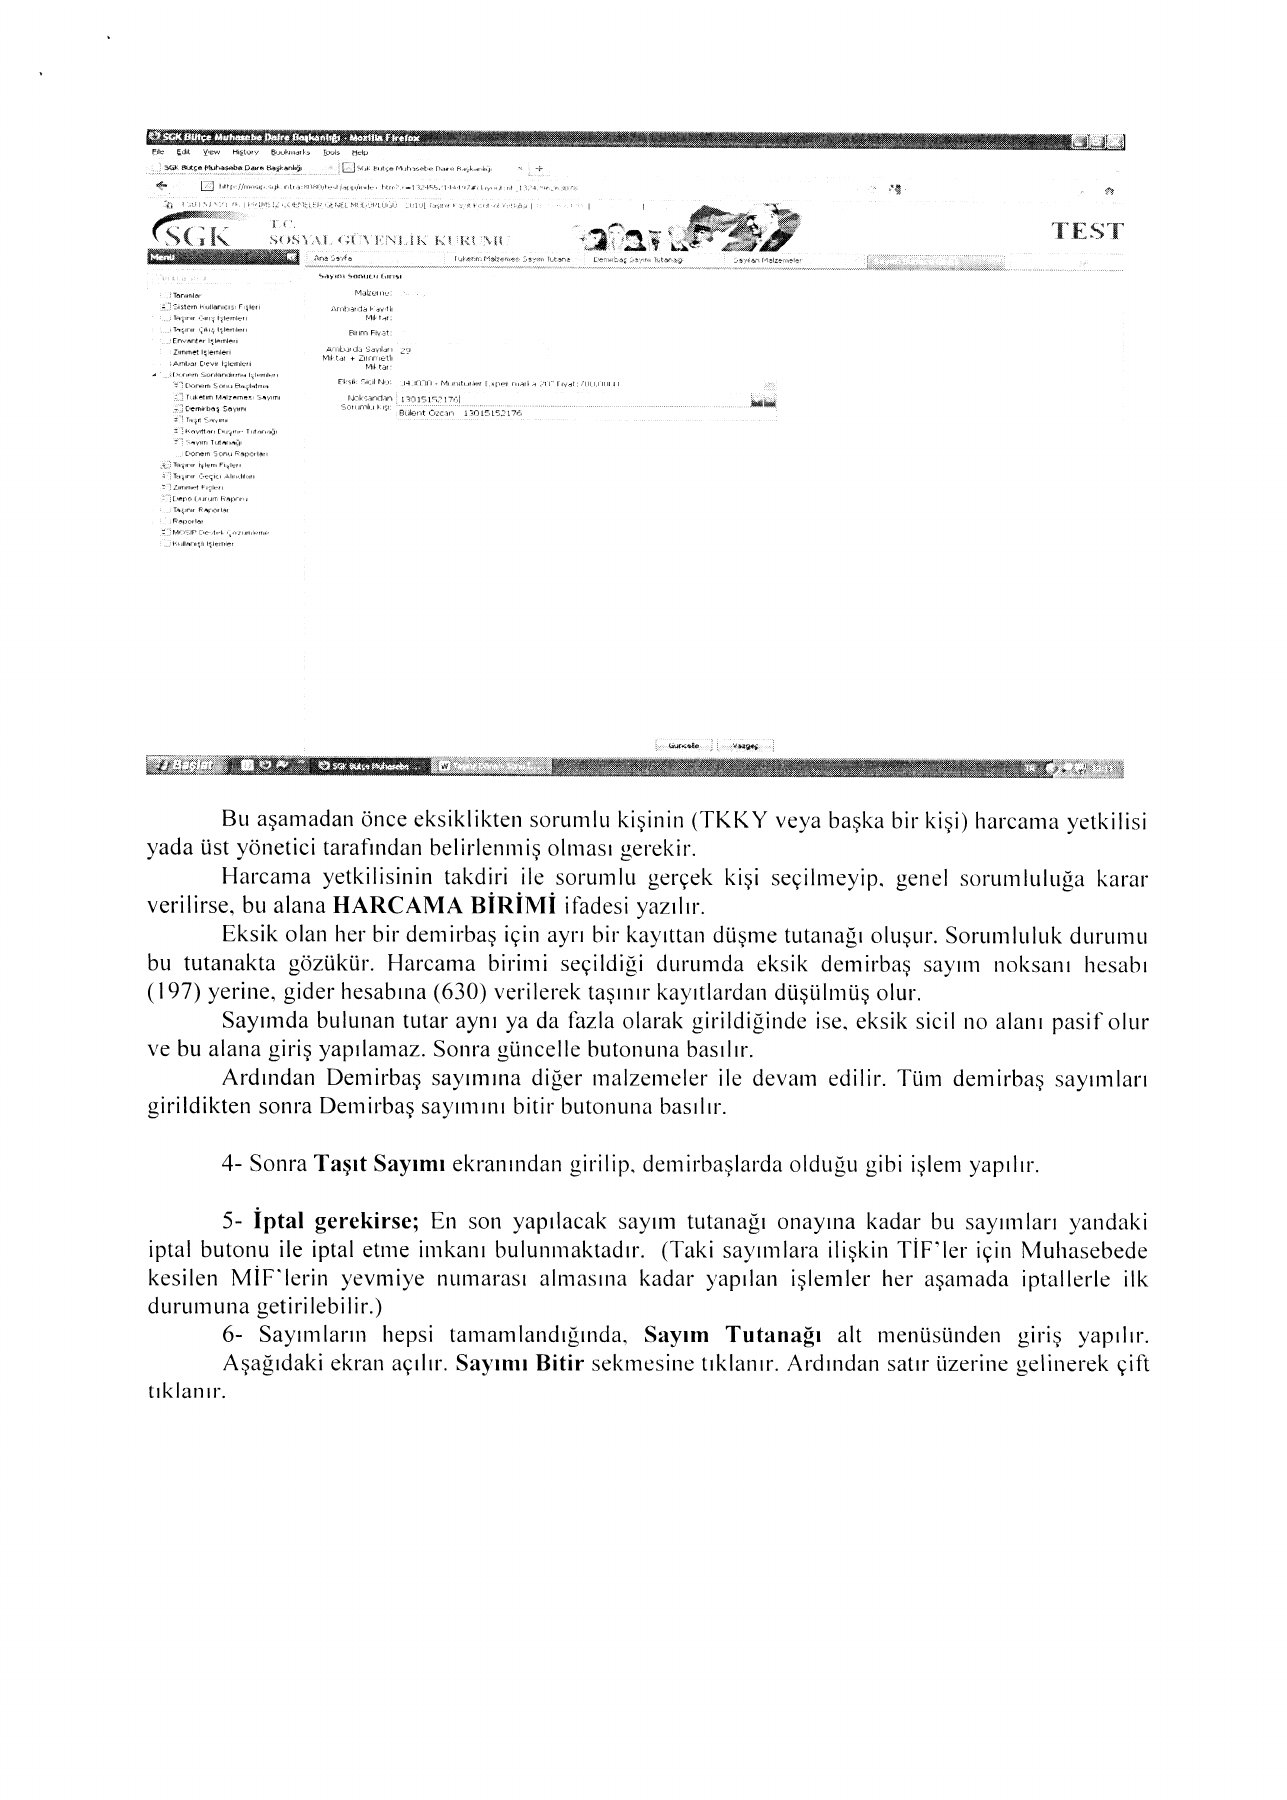
(İptal İşlemi: Sayımı İptal et sekmesine tıklandığında ise tüm sayımlar iptal edilir ve doğru rakamlarla sayım yeniden yapılabilir.)
Açılan ekranda sayım sonuçları görüntülenir. Ekranın sol üst köşesindeki Onayla butonuna basılarak sayım onaylanmış olur.
Kaynak ekran örnekleri — PDF sayfa 14
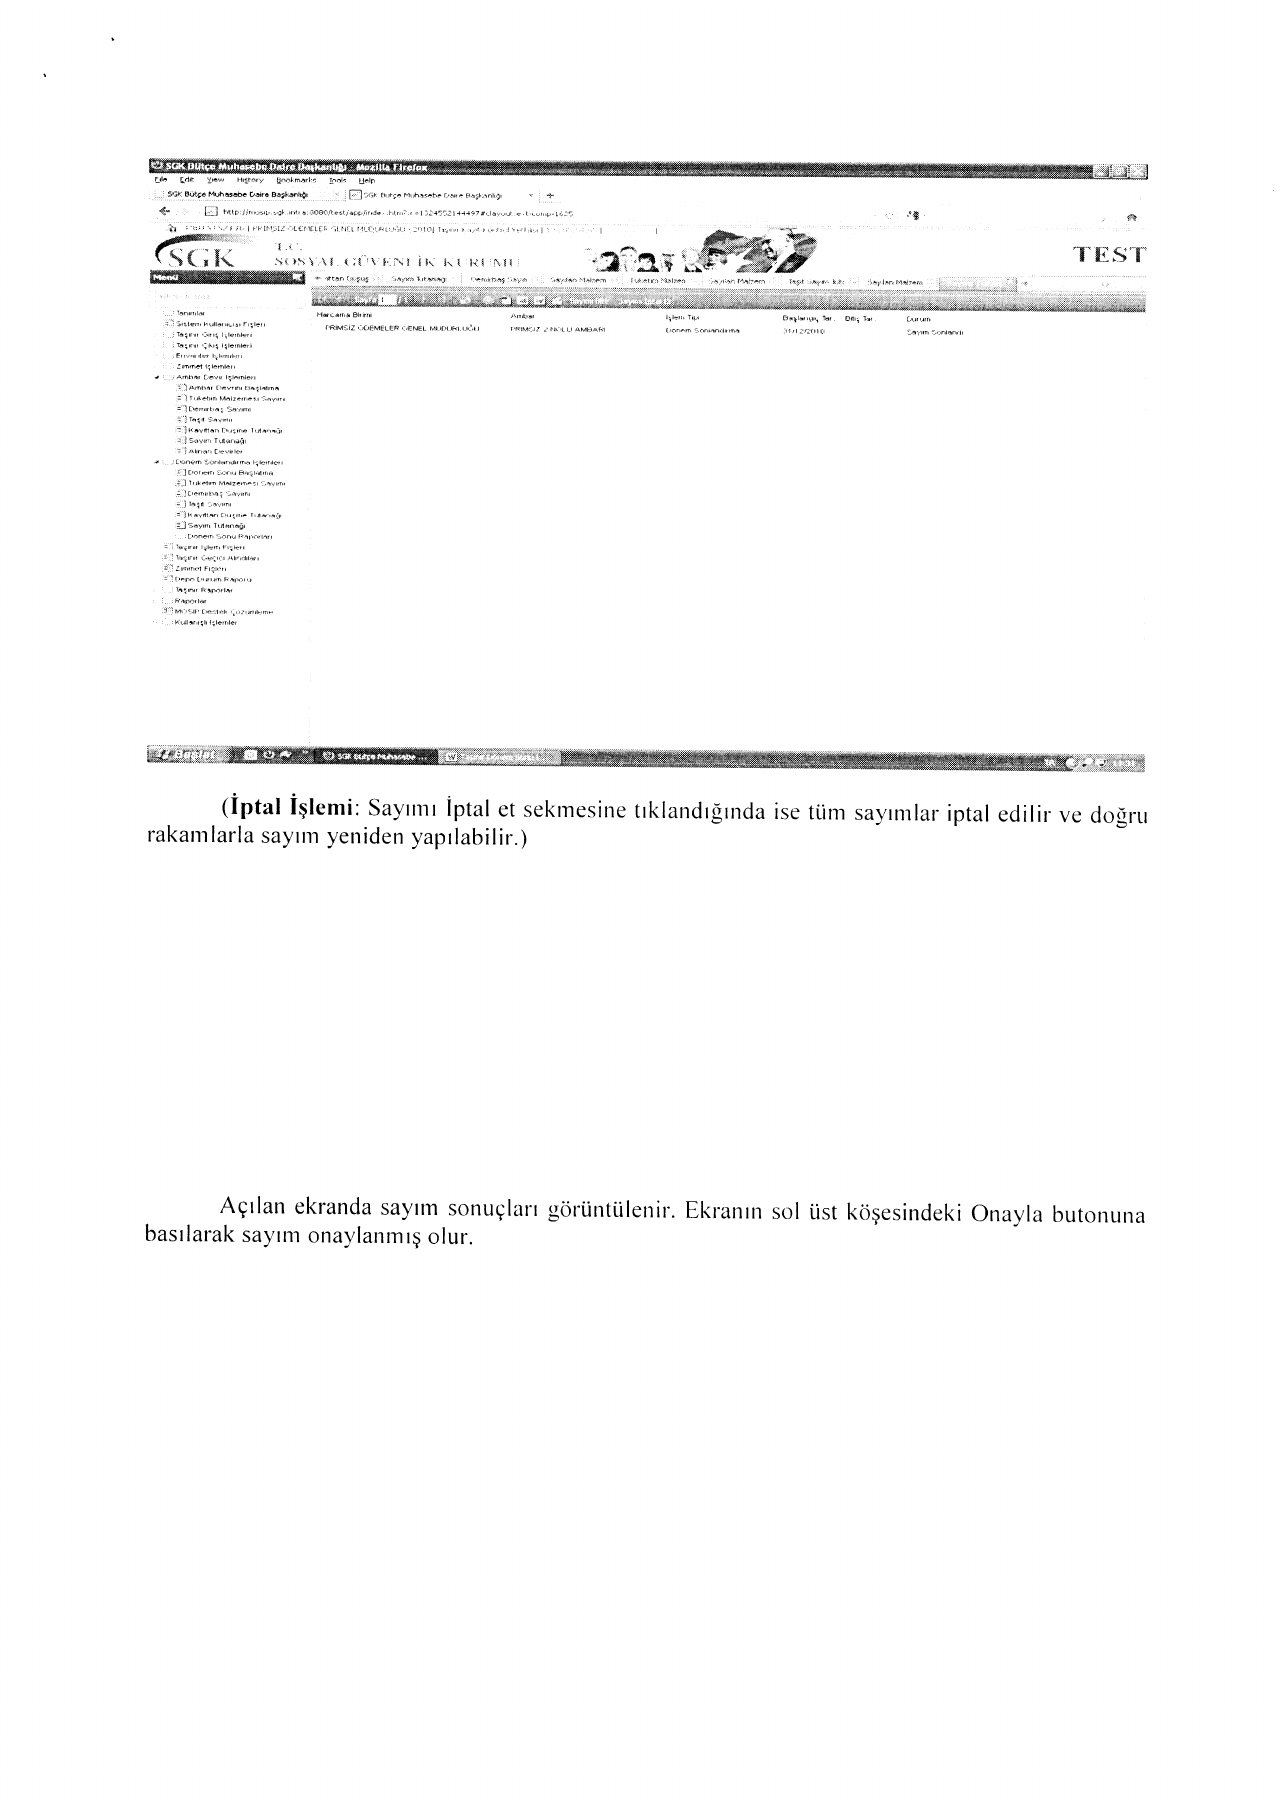
Ekranda aşağıdaki “işlem başarı ile tamamlanmıştır.” mesajı görüntülenir ve Tamam'a tıklandığında ekranın üst sırasındaki butonlar değişir. Aşağıda örneği görülen Sayım Tutanağı yazdırılarak çıktısı alınıp, tutanaktaki ilgili imzalar tamamlatılır.
Kaynak ekran örnekleri — PDF sayfa 15
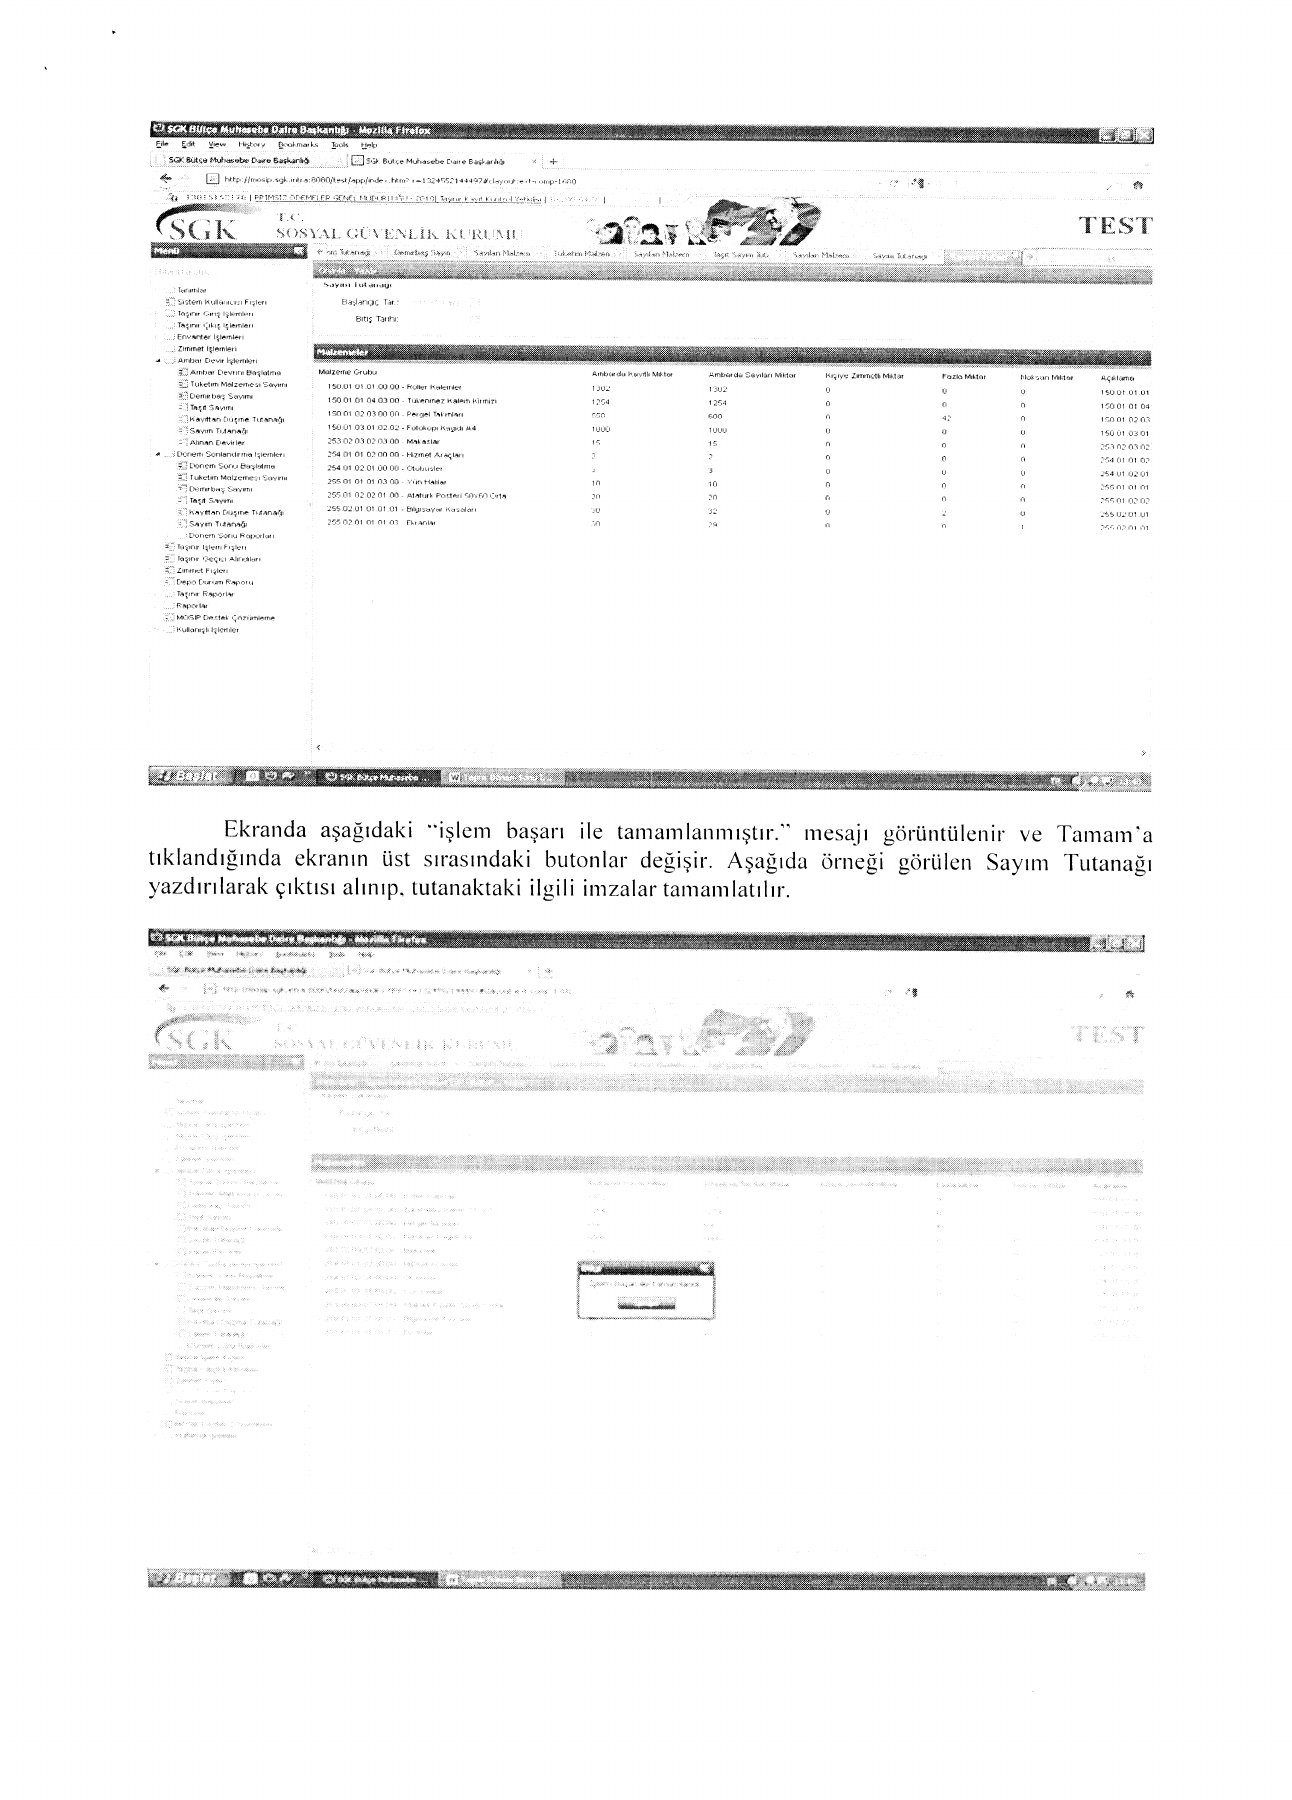
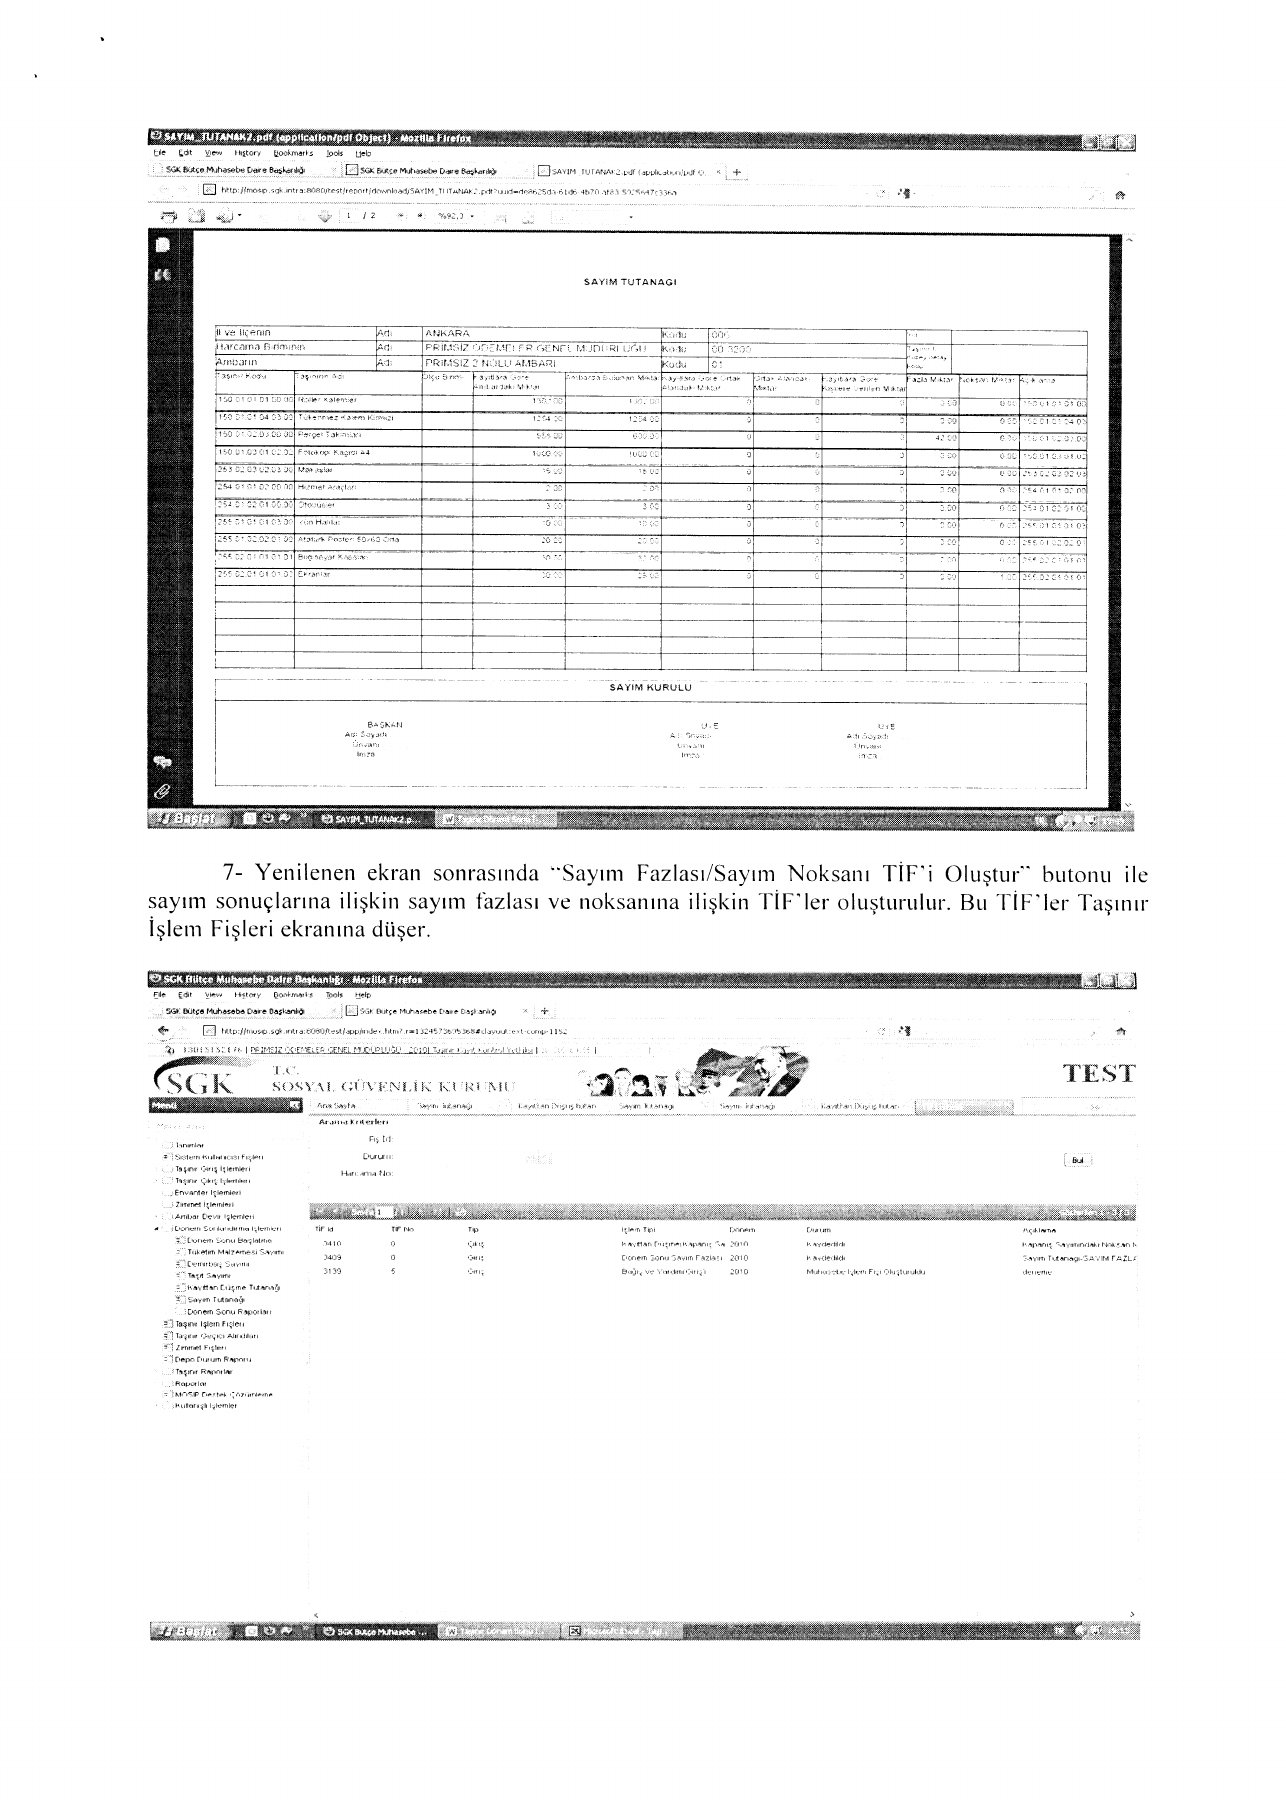
- 7- Yenilenen ekran sonrasında “Sayım Fazlası/Sayım Noksanı TİF'i Oluştur” butonu ile sayım sonuçlarına ilişkin sayım fazlası ve noksanına ilişkin TİF'ler oluşturulur. Bu TİF'ler Taşınır İşlem Fişleri ekranına düşer.
Kaynak ekran örnekleri — PDF sayfa 16
Ekran örnekleri kaynak taramadaki çözünürlükle korunmuştur. PDF’de aç
Yukarıdaki işlemle birlikte aynı zamanda Kayıttan Düşme Tutanağı alt menüsüne sayım noksanı ile ilgili kayıtlar düşer.
Kaydın üstüne çift tıklanarak içine girilir. Açılan ekranda eksik malzeme ve sorumlusu görülür.
Kayıttan Düşme Tutanağı ekranın üzerindeki yazdır butonu ile döktürülür.
Kaynak ekran örnekleri — PDF sayfa 17
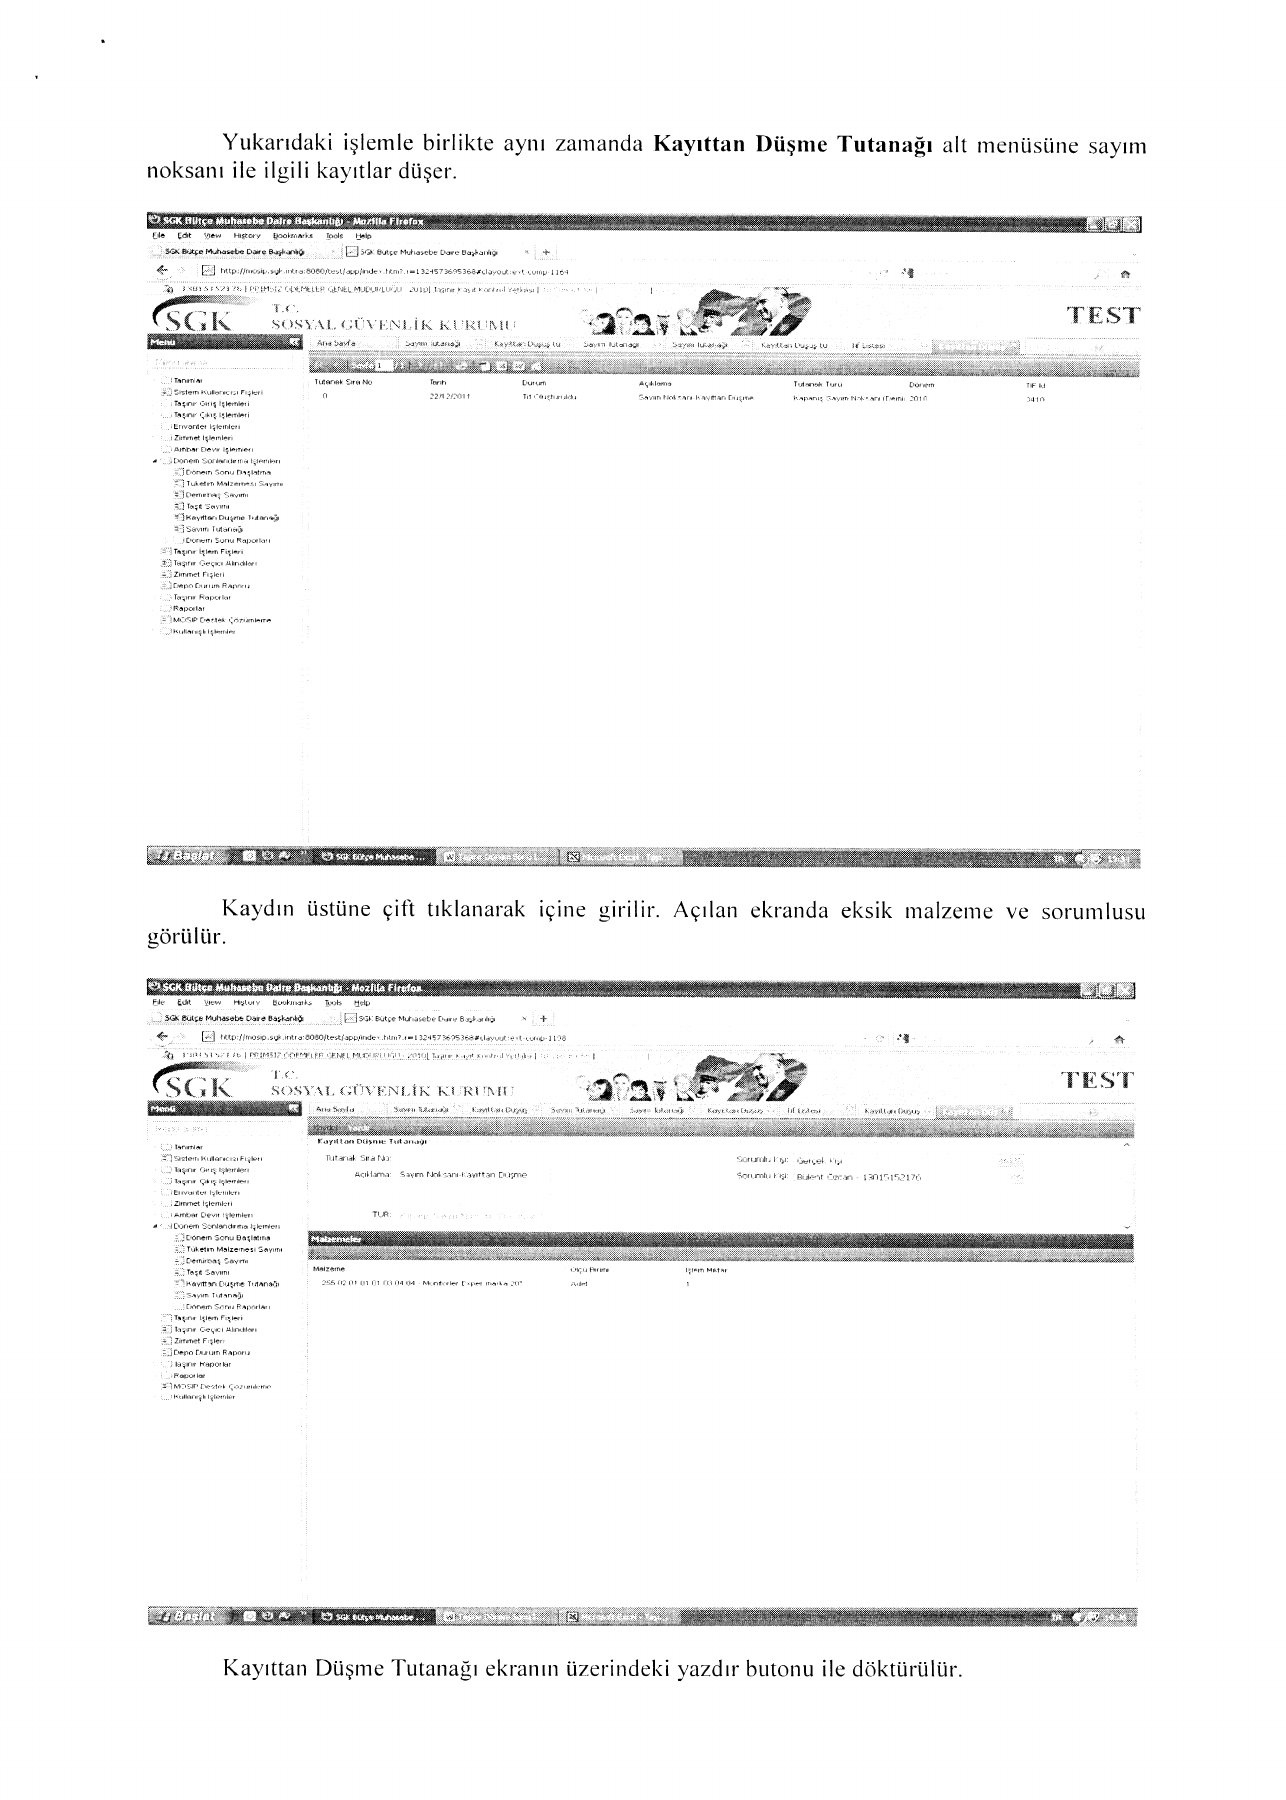
Burada birden fazla eksik malzeme için sorumlu seçilmişse bu ekrana da eksik malzemeler kadar kayıt düşer ve her biri ayrı tutanak olduğundan tek tek girilip yazdırılır.
- 8- Taşınır işlem fişlerinden girilerek, Sayım fazlasına ve noksanına ilişkin aşağıda oluşan TİF'ler de onaylanıp, muhasebeye gönder işlemi yapılır. (Fiziki ortamda muhasebeye gönderilirken, TİF'lerin ekinde Sayım Tutanağı ve Kayıttan Düşme Tutanağı konulmalıdır.)
Kaynak ekran örnekleri — PDF sayfa 18
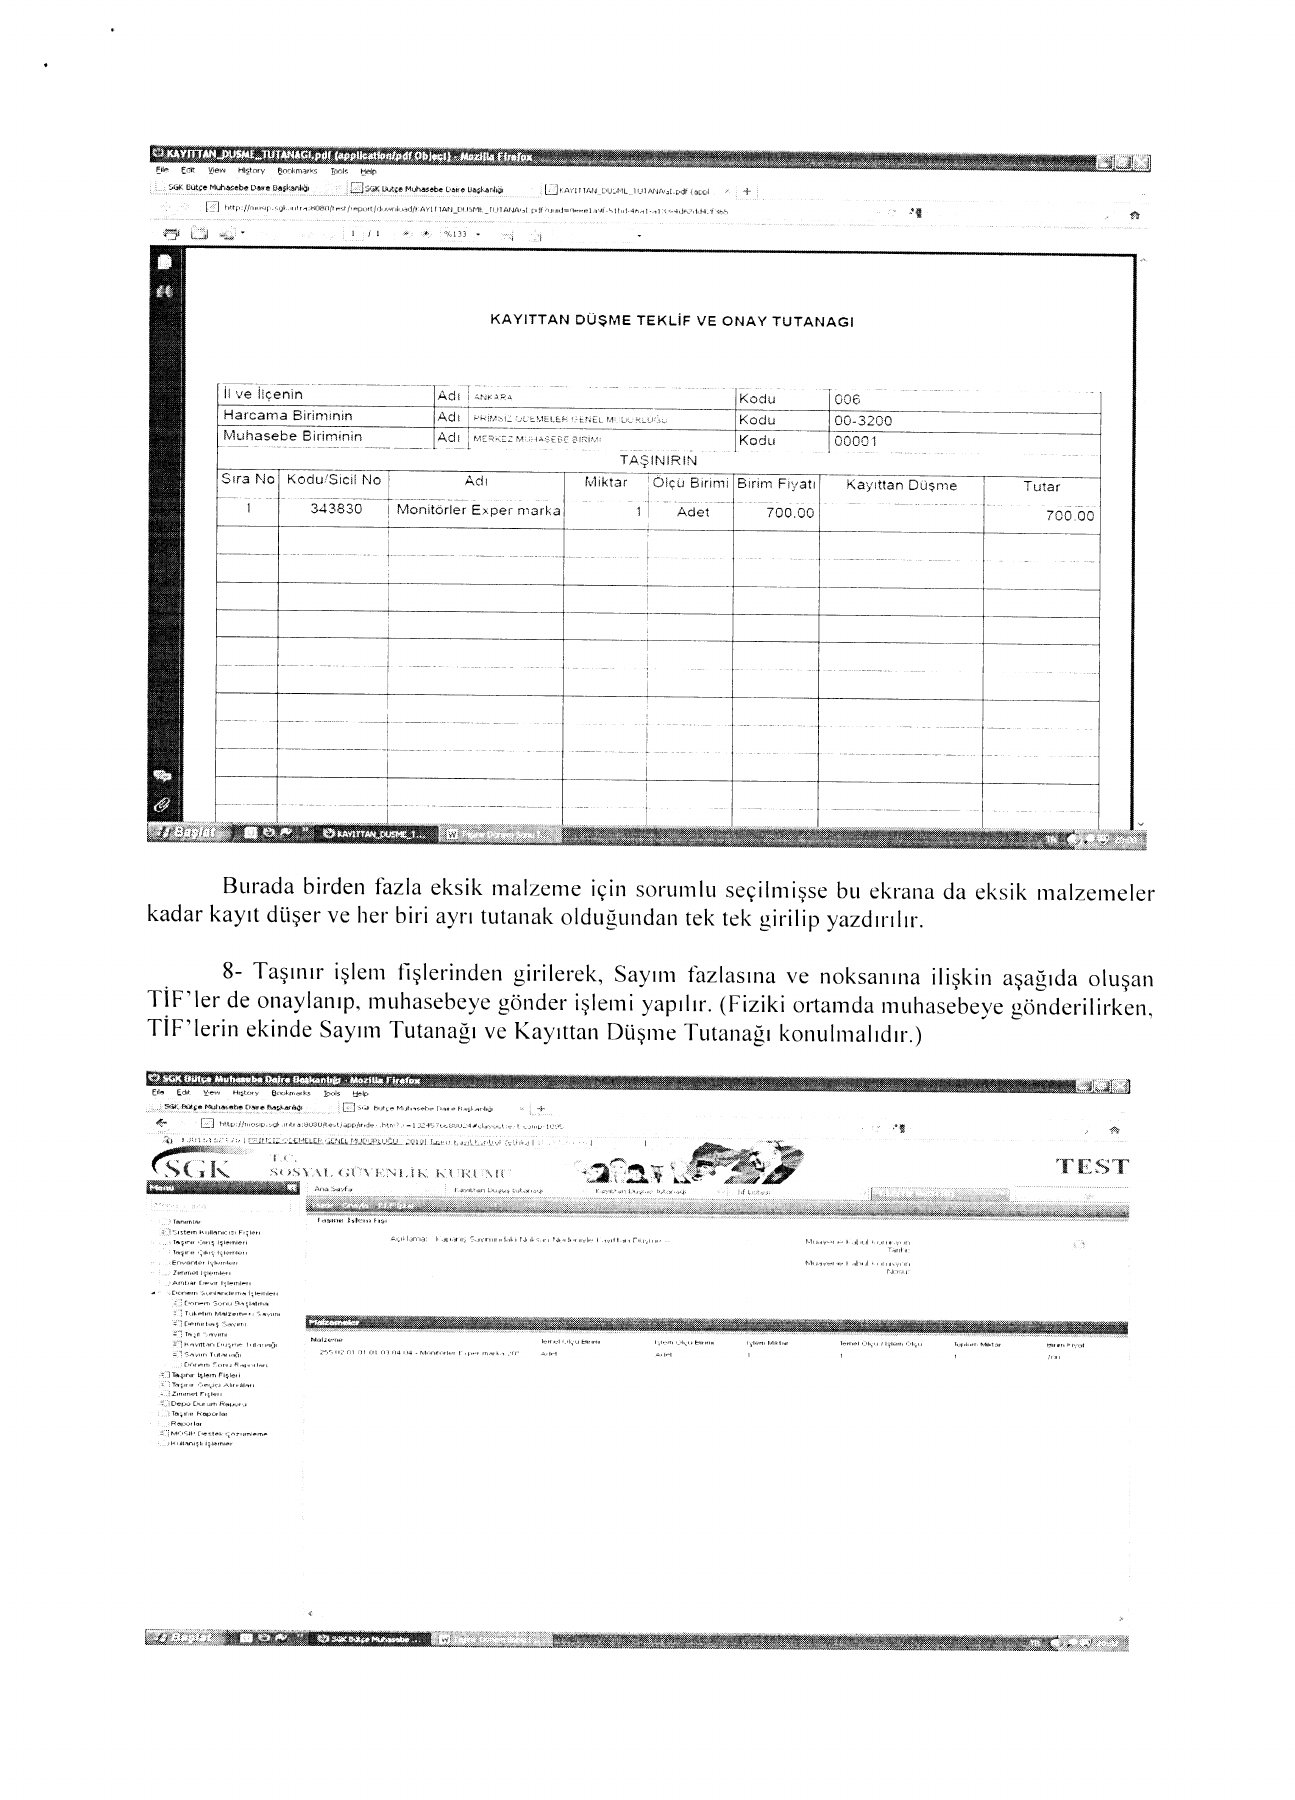
Ekran örnekleri kaynak taramadaki çözünürlükle korunmuştur. PDF’de aç - 9- Muhasebe yetkilisi kendi ekranından Taşınır İşlemlerine girip, Dönem Sonu Sayım Fazlası ve Kayıttan Düşme (Kapanış Sayım Noksanı) fişlerini görüp, içine girip, muhasebeleştirir.
- 10- Muhasebede TİF'ler onaylanıp, MİF'leri kesildikten ve yevmiye numarası aldıktan sonra Sayım Tutanağına geri dönülür. Sayım Tutanağı açılır. “Açılış TİFİ Oluştur” butonuna basılarak yeni bir TİF oluşturulur. Bu TİF, taşınır kayıtlarının yeni döneme aktarılmasını sağlayan TİF'dir.
Eğer sayıma ilişkin Sayım Fazlası veya Sayım Noksanına (kayıttan düşme) ilişkin TİF'ler muhasebede yevmiyeleşmemiş ise Açılış TİF'i oluşmaz ve aşağıdaki mesajla uyarı ekrana gelir.
Kaynak ekran örnekleri — PDF sayfa 19
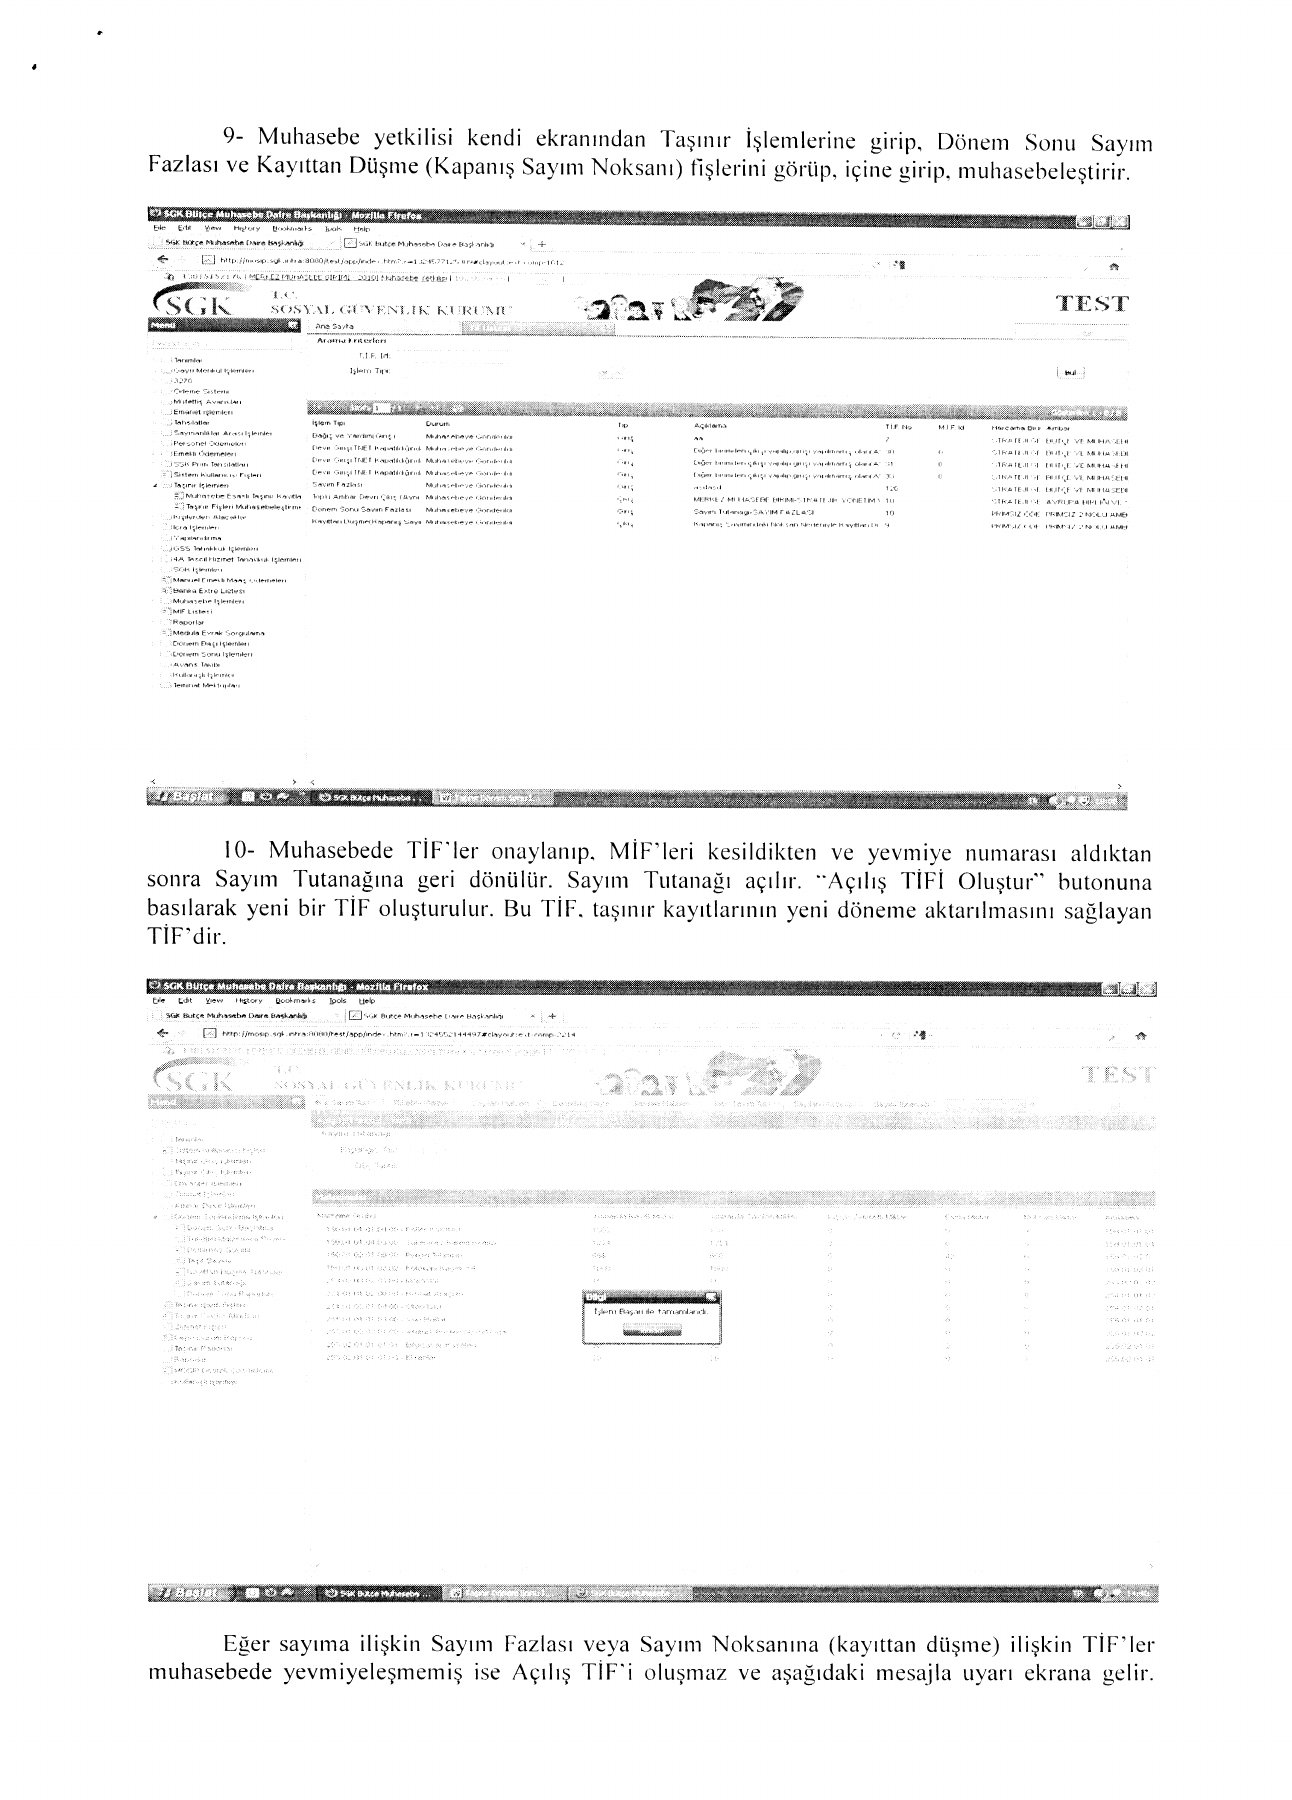
(Sayım tutanağı ile ilgili Sayım Fazlası TİF'lerinin MİF kaydı Yapılmamış. Açılış TİFİ oluşturulamaz.)
Açılış TİF'inin oluşturulması ile ambarın dönemi kapatılmış olur. Bu TİF kapatılan dönemin Taşınır Fişleri ekranına düşmez, otomatik olarak yeni döneme kesilir. Bundan sonra bu ambarda hiçbir işlem yapılamaz. Sadece ilgili menülerden görüntüleme işlemleri yapılabilir.
Ancak, muhasebe birimince dönem sonu işlemi yapılıp, muhasebe kayıtları da ertesi yıla devredildiğinde, bu TİF yeni dönemde açılış TİFİ olarak görülebilir.
ÇOK ÖNEMLİ AÇIKLAMA:
Muhasebe birimine bağlı tüm ambarlarda Taşınır Dönem Sonu işlemleri yapılmaz ise (örneğin bir ambarda bile yapılmaz ise) Muhasebe Yetkilisince yapılacak AMORTİSMAN İŞLEMİ ve ardından yapacağı DÖNEM KAPATMA İŞLEMİ mümkün olamayacağından; hem muhasebe, hem de yeni yıl için harcama birimlerince yapılacak tüm işlemler bloke edilmiş olacaktır. Bu sorumluluğun bilincinde davranarak Taşınır Kayıt Kontrol Yetkililerinin dönem sonu işlemlerini en geç yıl sonuna kadar tamamlamaları gerekmektedir.
3- TAŞINIR YÖNETİM HESABI ve DÖNEM SONU RAPORLARI
3.1. Genel Olarak
Taşınır Sayım ve Döküm Cetveli ve eki sayım tutanağı ile sayım sonuçlarına göre düzenlenen giriş ve çıkış belgeleri, taşınır kayıt ve kontrol yetkilisinin yıl sonu hesabıdır. Bu hesap belgelerinin harcama yetkilisine verilmesi gerekir.
Harcama yetkilisi, söz konusu hesap belgeleri üzerinde yapacağı veya yaptıracağı inceleme sonucuna göre taşınır kayıt ve kontrol yetkilisinin ibrasına veya sorumluluğuna karar verecektir. Bu sorumluluğun, kasıt-kusur-ihmal nedeniyle kamu zararına sebep olma dışında idari bir sorumluluk olması gerekir. Çünkü taşınırların yönetim hesabına ilişkin sorumluluk harcama yetkilisine aittir.
Yönetmelik hükmüne göre, Kamu idareleri, her mali yılbaşından önce, harcama birimlerini ve bunlara bağlı ambarların açık adreslerini ve bu ambarlardan sorumlu taşınır kayıt ve kontrol yetkililerinin ad, soyad ve unvanlarını gösteren listeleri Sayıştaya göndermekle yükümlüdür. Yıl içinde yapılan değişiklikler de, değişiklik tarihinden itibaren en geç bir ay içinde Sayıştay'a bildirilir.
Ancak, Sayıştay'a yapılacak bu bildirimin Sayıştay tarafından 17.12.2011 tarihli Resmi Gazetede yayımlanan “Kamu İdaresi Hesaplarının Sayıştaya Verilmesi ve Muhasebe Birimleri ile Muhasebe Yetkililerinin Bildirilmesi Hakkında Usul ve Esaslar” gereğince direkt Sayıştay'a yapılmaması, bunun yerine Muhasebe Daire Başkanlığına yapılması, gerekmektedir. Yukarıdaki paragrafta izah edilen hususa ilişkin olarak harcama birimlerimizce hazırlanan bildirimlerin, 31 Ocak 2012 tarihine kadar Muhasebe Daire Başkanlığına mail ve yazı ile gönderilmesi gerekmektedir.
Öte yandan; Taşınır Mal Yönetmeliği açısından Harcama birimi ifadesi; Mal alımına yönelik ödeneği ve harcama yetkisi olan birimi ifade eder. Örneğin; Ankara İl Müdürlüğü bir harcama birimi iken, Bahçelievler Sağlık Sosyal Güvenlik Merkezi de bir harcama birimidir. Ankara İl Müdürlüğüne bağlı Sosyal Güvenlik Merkezlerinin mal alımı yapmaya yönelik harcama yetkisi yani ödenekleri olmadığından bu merkezler mal alımı yönünden harcama birimi değildir. Bunun için bu merkezlerde ambar açılmış ise bu ambarın harcama birimi Ankara İl Müdürlüğüdür. Ankara İl Müdürlüğü altında bu durumda olan yaklaşık 25 ambar mevcuttur. Alımlar İl Müdürlüğünce yapılmakta, malzemelerin girişi için her hangi bir ambar seçilebilmektedir.
Örneğin Bahçelievler Sağlık Sosyal Güvenlik Merkezi ise iade cihaz harcamalarını yapmaya yönelik ödenekleri olup, harcama yetkisi olduğundan bir harcama birimidir. Bahçelievler Sağlık Sosyal Güvenlik Merkezi Ambarı, harcama birimi olarak Bahçelievler Sağlık Sosyal Güvenlik Merkezi harcama birimine bağlı bir ambar olarak açılmıştır.
Bu örneklerde olduğu gibi taşınır hesabı her bir harcama birimi bazında verilecek olup, TKKY yanında ayrıca her bir harcama biriminde bir kişi Taşınır Konsolide Görevlisi belirlenmelidir. Bu belirleme harcama yetkilisince yazılı olarak yapılacak, MOSİP ekranından Harcama Yetkilisi olarak girilip, tanımlanacaktır.
3.2. Taşınır Yönetim Hesabı:
Harcama yetkilileri tarafından Sayıştay'a verilecek taşınır yönetim hesabı; önceki yıldan devreden taşınırlar ile yılı içinde girenleri, yılı içinde çıkışı yapılan taşınırlar ile ertesi yıla devredilenleri ve yıl sonunda yapılan sayım sonucu bulunan fazla ve noksanları gösterir.
Taşınır yönetim hesabı aşağıdaki tutanak ve cetvellerden oluşur:
- a) Yıl sonu sayımına ilişkin Sayım Tutanağı,
- b) Taşınır Sayım ve Döküm Cetveli,
- c) Harcama Birimi Taşınır Yönetim Hesabı Cetveli,
- d) Yıl sonu itibarıyla en son düzenlenen Taşınır İşlem Fişinin sıra numarasını gösterir tutanak.
3.3. Taşınır Yönetim Hesabının Hazırlanması
Taşınır yönetim hesabı aşağıda açıklandığı şekilde hazırlanır:
- a) Taşınır kayıt ve kontrol yetkililerince, sayım kurulu tarafından onaylanan Taşınır Sayım ve Döküm Cetveline dayanılarak ilgisine göre üç nüsha Harcama Birimi Taşınır Yönetim Hesabı Cetveli, düzenlenir.
- b) (a) bendine göre düzenlenecek cetvellerin ekine Taşınır Sayım ve Döküm Cetveli eklenir ve harcama yetkilisinin onayına sunulur. Harcama yetkilisince, Cetvelin Taşınır Sayım ve Döküm Cetveline uygunluğu kontrol edilerek muhasebe yetkilisine gönderilir.
- c) Muhasebe yetkilisi, gönderilen cetvellerdeki kayıtları Taşınır İşlemleri menüsü altında yer alan Muhasebe Esaslı Taşınır Kayıtları alt menüsünden girip, harcama birimi ve ambar seçmek üzere ambar bazında muhasebe kayıtlarını raporlayarak Harcama Birimi Taşınır Yönetim Hesabı Cetveli ile karşılaştırmasını yapıp, uygunluğunu onaylar ve harcama yetkilisine geri gönderir.
- d) TKK Yetkililerince, Harcama yetkilisi adına, muhasebe yetkilisince onaylanmış cetvellerin bir nüshasını, yılsonu sayım tutanağı, sayım ve döküm cetveli ve yılsonu itibarıyla en son düzenlenen Taşınır İşlem Fişinin sıra numarasını gösterir tutanak ile Sayıştayca istenmesi durumunda ibraz edilmek ya da gönderilmek üzere Sayıştay Klasörü açılarak klase edilir. Birer nüshası ise Taşınır Konsolide görevlisine gönderilir. Cetvellerin birer nüshası da harcama biriminde muhafaza edilir.
- e) Taşınır Konsolide Görevlisi, TKK Yetkililerince hazırlanan ve kendisine gönderilen Harcama Birimi Taşınır Yönetim Hesabı Cetveli ve eklerini alır. Harcama birimi bazında ambarların icmal edildiği yönetmelik eki olan ek 15'de örneği verilen Taşınır Hesap Cetvellerini Taşınır I. Düzey olarak raporlar ve Merkezdeki Konsolide görevlisine gönderilmek üzere uhdesinde bekletir.
- f) Merkez Taşınır Kayıt Kontrol yetkilileri ise Kurum Taşınır Kesin Hesabına ilişkin Cetvelleri Merkezde hazırlar ve Sayıştay'a ibraz edilmek üzere bekletir.
Harcama birimleri bazında hazırlanan tüm cetvellerin Merkez Taşınır Konsolide Görevlisine gönderilmesi gerektiğinde Strateji Geliştirme Başkanlığınca ayrı bir talimat ile bu cetveller istenebilir. Aksi halde gönderilmeyecektir.
EK:2 — KURUŞ FARKLARI CETVELİ
| Birim | Adı | Kodu |
|---|---|---|
| İL VE İLÇENİN | ||
| HARCAMA BİRİMİNİN | ||
| AMBARIN | ||
| MUHASEBE BİRİMİNİN |
| TAŞINIR II DÜZEY KODU | ADI | MUHASEBEDE FAZLA | MUHASEBEDE NOKSAN |
|---|---|---|---|
Yukarıda ikinci düzeyler itibarıyla gösterilen değerler idaremiz kayıtları ile muhasebe kayıtları arasındaki farklara ilişkin olup, söz konusu farkların envanter kayıtlarında yer aldığı halde 5083 sayılı Türkiye Cumhuriyeti Devletinin Para Birimi Hakkında Kanunun gereğince yuvarlama işlemi sonucunda muhasebe kayıtlarına alınamayan yarım Kuruşun altındaki değerler ile bir Kuruşa iblağ edilen yarım Kuruş ve üzerindeki değerlerden kaynaklandığını; yukarıda bildirilen farklardan yuvarlama işleminden kaynaklanmadığı tespit edilenlere ilişkin sorumluluğun tarafımıza ait olduğunu beyan ederiz.
Taşınır Kayıt ve Kontrol Yetkilisi
Adı-Soyadı-İmza
Harcama Yetkilisi
Adı-Soyadı-İmza
*Maliye Bakanlığı, Muhasebat Genel Müdürlüğü'nün 16/01/2009 tarihli ve 00632 sayılı Genel Yazı eki.
Uyarı: Bu sayfadaki metin bilgilendirme amaçlıdır. Bağlayıcı metin Resmî Gazete’de yayımlanan metindir. Bu site kişisel bir çalışmadır, Sosyal Güvenlik Kurumunu bağlamaz.